10月22日周四,市场情绪从前一日强劲财报带来的乐观迅速转向对AI巨额资本开支能否兑现回报的审视,叠加中东局势推高油价、避险情绪升温,科技股承受多重压力。美股AI交易连遭暴击,芯片股、光通信、AI云计算及服务器产业链集体下跌,Meta也因加码AI投资引发的成本与融资担忧遭遇抛售。
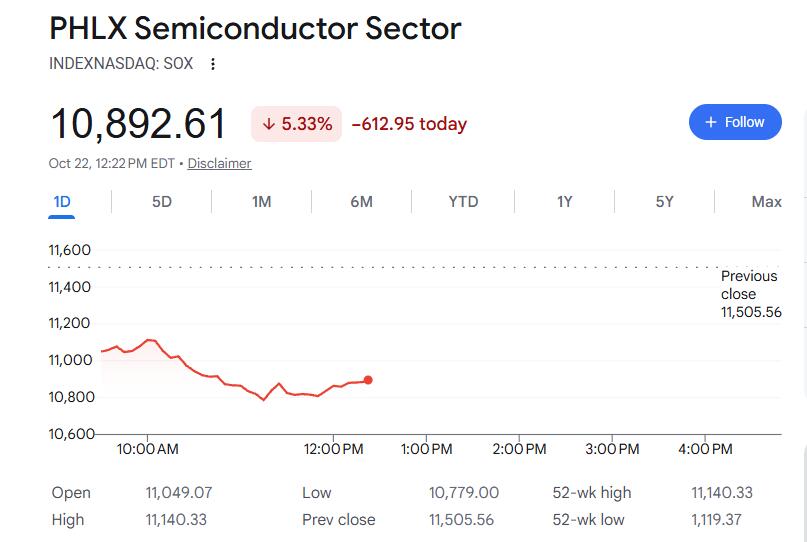
芯片股成为重灾区。周三反弹约2%的费城半导体指数(SOX)和半导体行业ETF SOXX周四早盘曾集体跌超6%。个股中,英伟达(NVDA)一度跌超4%,AMD(AMD)跌约8%,Lam Research(LRCX)跌超10%,科磊(KLAC)跌超9%;存储芯片、光通信和AI云计算板块普遍重挫跌。
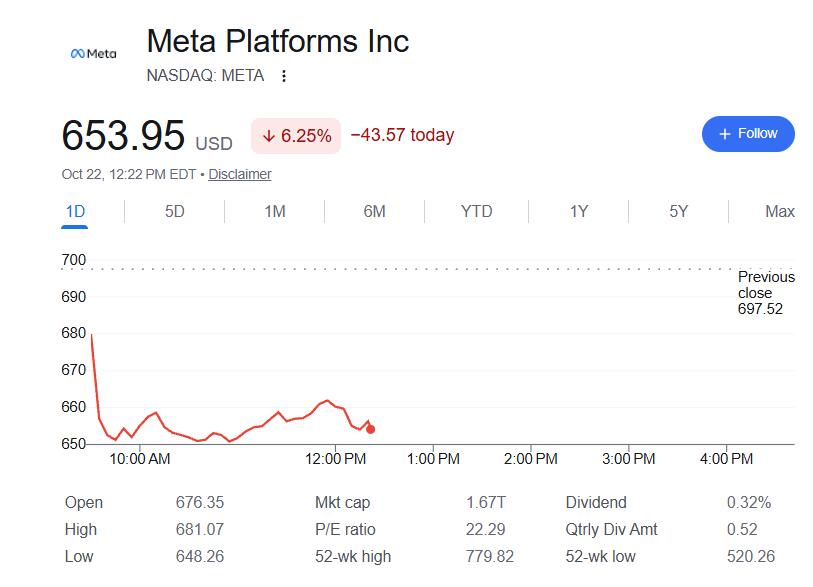
Meta(META)盘中一度跌超7%,该司信用风险指标五年期信用违约互换(CDS)价格升至历史高位,凸显投资者对AI投资规模、未来融资需求及回报周期的担忧。
这轮抛售的核心,是市场开始重新评估AI投资热潮的成本、融资压力与回报周期。Meta第三季度营收和利润均超过预期,却进一步上调全年资本开支指引,并披露未来支出承诺升至8250亿美元;Lam Research则因供应限制问题引发市场对半导体设备企业增长兑现节奏的担忧。
与此同时,沙特遭袭推动布伦特原油涨破110美元/桶,能源成本和通胀风险重新受到关注。AI投资回报的不确定性、产业链供应约束与地缘政治风险交织,推动投资者削减高估值科技资产敞口,并转向相对安全的债券。
芯片龙头普跌,设备股领跌产业链
半导体板块周四大幅回落,芯片设计、制造、设备和存储股几乎全线承压。博通(AVGO)一度跌4.5%,Marvell Technology(MRVL)跌近9%,英特尔(INTC)跌近7%,台积电美股(TSM)跌近4.5%。
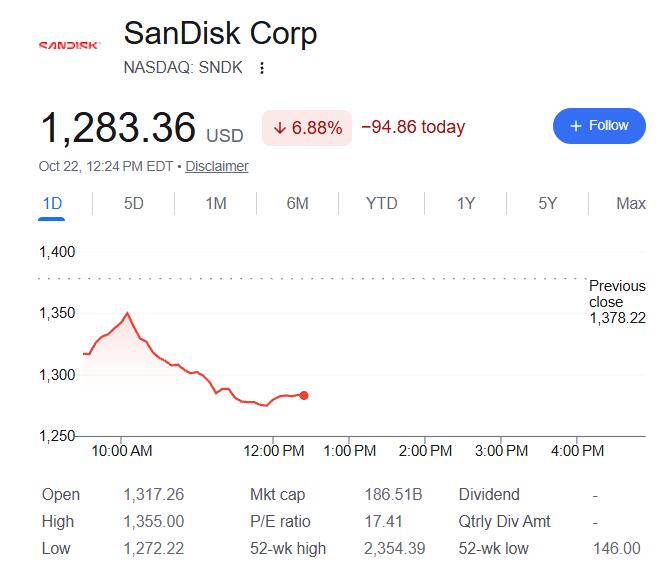
半导体设备股跌幅更为突出。除了盘中曾跌至少逾9%的Lam Research和科磊,应用材料(AMAT)曾跌约7.5%。存储芯片股中,SK海力士美股(SKHY)一度跌超6%,闪迪(SNDK)跌近7%,美光科技(MU)跌4.6%,西部数据(WDC)跌超7%,希捷科技(STX)跌近9%。
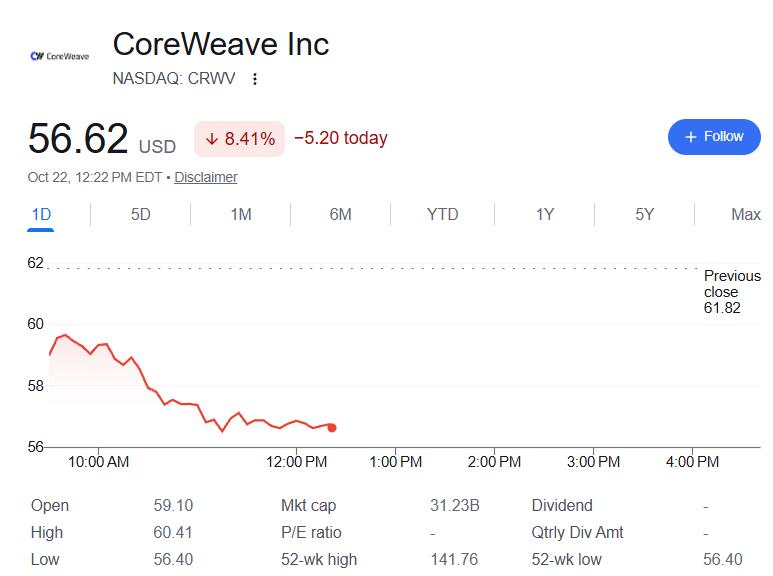
光通信及AI基础设施相关股票同样遭到抛售。Credo(CRDO)早盘一度跌近10%,Coherent(COHR)跌超10%,Lumentum(LITE)跌10%,康宁(GLW)跌超8%。AI云计算服务商CoreWeave(CRWV)一度跌近9%,Nebius(NBIS)曾跌超6%;盘中戴尔(DELL)跌近8%、超微电脑(SMCI)跌近7%、甲骨文(ORCL)跌超3%。
跨产业链的普跌表明,市场担忧已从个别芯片公司的估值扩展至整个AI基础设施投资链条。芯片设计商、设备供应商、存储厂商、光通信企业和云服务商的增长预期,都与大型科技公司持续投入AI基础设施的能力密切相关。一旦投资者开始质疑支出的回报速度,相关资产便可能同时受到冲击。
Meta资本开支上调,8250亿美元未来支出承诺引发融资担忧
Meta成为周四AI交易承压的另一焦点。公司第三季度营收同比增长26%至646亿美元,超过市场预期;每股收益为3.83美元,也高于分析师预期的3.57美元。但强劲的当期业绩未能消除市场对未来投资成本的担忧,Meta股价早盘一度跌超7%。
Meta将2026年资本开支指引上调至1350亿至1450亿美元,并将此前指引区间的下限从1300亿美元提高。公司披露,包含租赁、算力交易和能源协议等在内的未来支出承诺已升至8250亿美元。
市场关注点正在从AI业务能否增长,转向增长需要多少资本、何时能够产生足够回报。Meta CEO扎克伯格表示,公司投资正在取得成果,核心业务依然强劲,AI助手Muse等产品也显示出增长潜力。但公司同时承认,部分新AI投资的回报周期将长于核心业务。
Meta的信用风险指标也随之恶化。彭博数据显示,Meta五年期CDS价格盘中一度上升约8.9个基点至119.3个基点附近,创历史新高。CDS价格上涨意味着投资者对相关债务违约风险的对冲成本上升,反映市场对公司不断扩张的AI投入及潜在融资需求更加谨慎。
Meta还宣布向现有股东分配一类新的无投票权股票,未来可用于融资、员工薪酬和潜在收购。该安排进一步引发市场对公司如何为AI扩张筹资的关注。
接下来,谷歌母公司Alphabet、微软和亚马逊将陆续公布季度业绩。这些大型科技公司的财报不仅将检验AI需求是否持续,也将揭示资本开支是否继续加速,以及企业能否逐步证明投入正在转化为收入、利润和现金流。对市场而言,AI交易的关键已不只是需求增长有多快,还包括支出规模是否可持续。
Lam Research供应受限,设备股增长预期遭重新审视
Lam Research成为半导体设备板块的领跌者之一。公司公布季度业绩后,股价早盘一度跌超10%。公司对下一阶段业绩的展望以及供应限制问题,令投资者对行业增长预期更加谨慎。
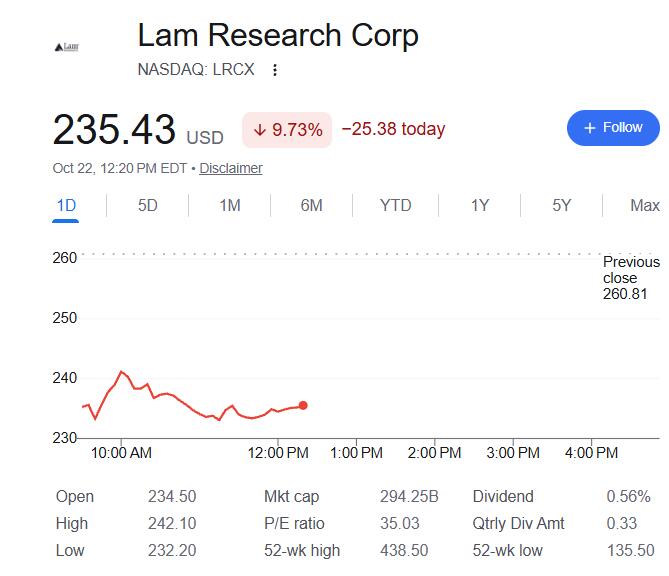
据报道,财报公布后,Lam Research管理层表示,如果没有近期的供应限制,公司给出的业绩指引本可以更高。供应约束意味着,即使AI相关芯片需求旺盛,设备企业也未必能够按预期速度交付产品、确认收入。这让市场开始重新评估强劲订单能否及时转化为实际业绩。
半导体设备企业的估值高度依赖晶圆厂扩产和先进制程投资。此前,AI数据中心建设推动芯片需求增长,带动晶圆厂增加产能,并支撑设备企业订单与股价上涨。但设备交付受到限制,或客户扩产计划出现调整,都可能影响未来几个季度的收入兑现节奏。
应用材料、科磊等同业股同步大跌,表明投资者并未将问题局限于Lam Research一家企业。设备板块此前受益于AI资本开支预期,股价对未来增长的敏感度较高;当市场开始担忧供给瓶颈、资本开支节奏和估值水平时,相关股票也容易出现放大式回调。
不过,供应限制并不等于AI芯片需求已经转弱。当前更值得关注的是,设备厂商能否缓解交付瓶颈,以及大型科技公司的数据中心投资能否持续支撑晶圆厂扩产。后续财报和管理层指引,将帮助市场判断本轮调整究竟是估值和仓位的修正,还是AI产业链增长预期开始发生变化。
布油升破110美元,通胀与避险压力加剧
科技股抛售发生之际,国际油价也因中东局势升级而走高。媒体指出,布伦特原油升破111美元/桶,沙特遭遇致命袭击,加剧市场对中东冲突扩大、能源供应受到冲击的担忧。
油价上涨不仅增加全球经济的成本压力,也可能推高通胀预期,令市场担忧美联储等央行降息空间受到限制。与此同时,AI基础设施建设本身需要大量资金、电力和设备,能源价格上涨与融资成本压力可能进一步影响投资回报的测算。
在这种环境下,资金倾向于从高估值、对增长预期敏感的科技资产转向相对安全的国债。媒体指出,周四全球股市普遍承压,投资者在AI增长前景与中东风险升级之间重新调整仓位;美国国债受到避险买盘支持,收益率下行。
对AI概念股而言,这构成双重压力:一方面,市场要求企业证明巨额投资能够兑现回报;另一方面,油价上涨和潜在利率压力又可能抬高未来投资成本、压缩估值空间。
周四芯片股的普跌说明,AI交易已进入更看重盈利兑现、资本效率和融资可持续性的阶段。强劲需求仍然是行业的重要支撑,但仅凭需求增长已不足以让所有产业链公司持续获得估值溢价。未来几周大型科技公司的财报、资本开支计划以及芯片设备企业对供应链和订单的展望,将成为判断AI交易能否企稳的关键。
Comments