欧洲国债套利交易接连爆仓,近百名伦敦交易员出局,一场高杠杆交易的集体崩塌正在冲击欧洲固定收益市场。
“Everyone has blown up(所有人都爆仓了)……他们全部出局了。”
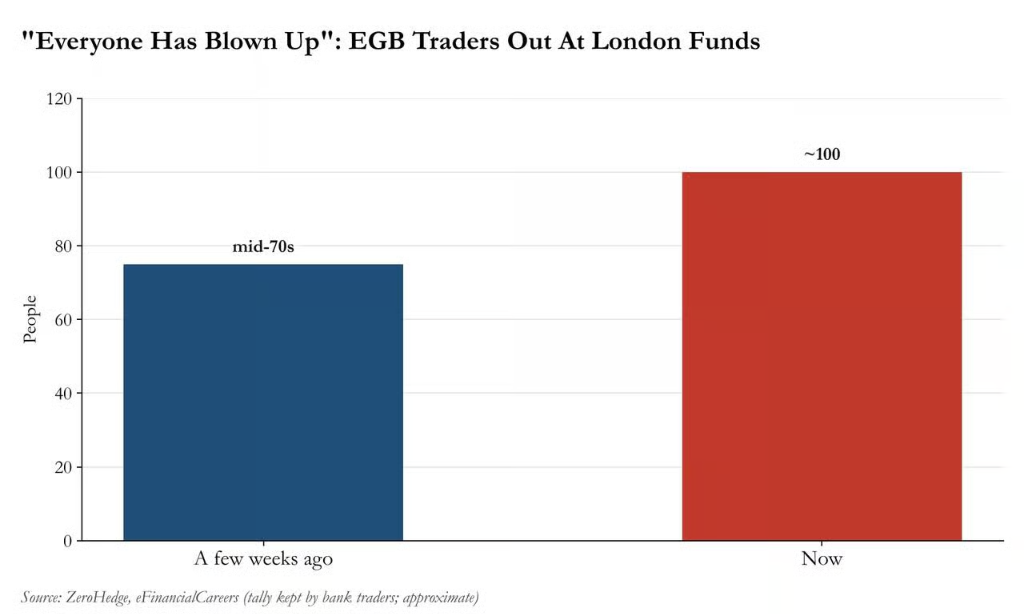
说出这句话的,是一位流动性提供商的资深交易员。他亲眼目睹了这场欧洲国债市场的剧烈震荡:近百名交易员在同一笔交易上前后两度爆仓,黯然离开了他们曾经年薪百万美元的岗位。
这并非个别基金的投资失误,而是一场由拥挤交易、高杠杆和流动性收缩共同引发的连锁崩塌。
那笔曾经像“印钞机”一样的交易
过去近三年,伦敦多策略对冲基金圈最热门的操作之一,是一笔逻辑简单、收益看似稳定的套利交易:
买入法国国债(OAT),再以国债作为抵押品,在回购市场(repo market)融资,赚取债券收益率与回购融资成本之间的利差(carry)。
通过不断加杠杆,原本只有几个基点的利差,也能被放大成数百万美元的年度收益。这种交易逐渐成为欧洲固定收益市场最拥挤的策略之一,Balyasny、Millennium、ExodusPoint等顶级多策略基金均参与其中。
Fidelity International固定收益首席投资官Marion Le Morhedec估计,对冲基金的交易活动可以解释近期法德国债利差走势的大约50%。这意味着,市场价格不仅受到法国财政前景等基本面因素影响,也在很大程度上受到杠杆资金仓位变化的驱动。
一位在银行业观察这一交易的资深交易员对此并不客气。他认为,这些人并非真正意义上的组合经理,而是把欧洲政府债券当作套利工具,通过买入债券、赚取利差来获取分成。过去一段时间,这套模式确实带来了丰厚回报,但不少组合经理同时做多法国和意大利国债。随着通胀升温、利率走高,这种高度相似的仓位越来越难以维持。
另一位业内组合经理则用一句话概括了这一切:
“每个泡沫都有它的时刻。”
第一次爆仓:3月的警报没能阻止重仓回归
今年3月,中东冲突及霍尔木兹海峡危机引发市场震荡,欧洲利率市场出现第一轮大规模去杠杆。原本依赖稳定利差和低融资成本的套利交易迅速承压,Millennium、Balyasny、ExodusPoint等多策略巨头在集中平仓中,吐回了当年年初以来的全部甚至更多收益。
这场冲击暴露了策略最脆弱的一面:当市场波动突然上升,融资条件发生变化时,依靠杠杆放大利差收益的交易,也会同步放大损失。即便底层债券最终可能恢复稳定,基金也未必有足够的资金和时间等待市场反弹。
3月的抛售本应成为警报,提醒交易员重新评估仓位规模、融资条件以及市场流动性。然而,一些人选择继续留在这笔交易中,另一些人则在亏损稍有修复后,重新建立了相似的头寸。
问题在于,这并不是一笔可以脱离市场环境、单纯依靠时间赚取利差的交易。当越来越多基金持有相同方向的仓位时,平时看似充足的流动性,一旦遭遇集中平仓就可能迅速消失。
因此,3月的冲击并没有彻底终结这笔交易,反而为10月更剧烈的平仓埋下了伏笔。
第二次爆仓:10月,融资压力引爆连锁平仓
如果说3月只是一次警告,那么10月的市场震荡则让这套策略再次遭遇重创。
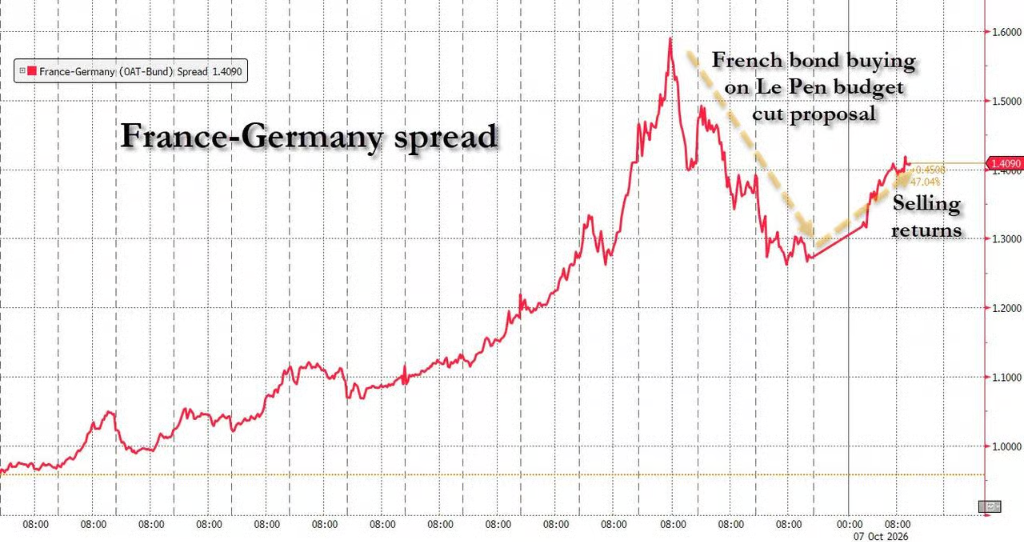
10月1日,法国政府提交预算方案。法国财政监督机构随后批评该方案过于乐观,进一步打击市场信心。投资者抛售法国国债,债券价格下跌,依赖国债抵押融资的套利交易随之承压。
随着抵押品价值下降、融资条件恶化,基金面临追加保证金的压力,不得不卖出更多债券以降低风险;而集中抛售又进一步压低债券价格,形成恶性循环:
抵押品价值下跌 → 融资压力上升 → 追加保证金 → 被迫抛售债券 → 债券价格进一步下跌。
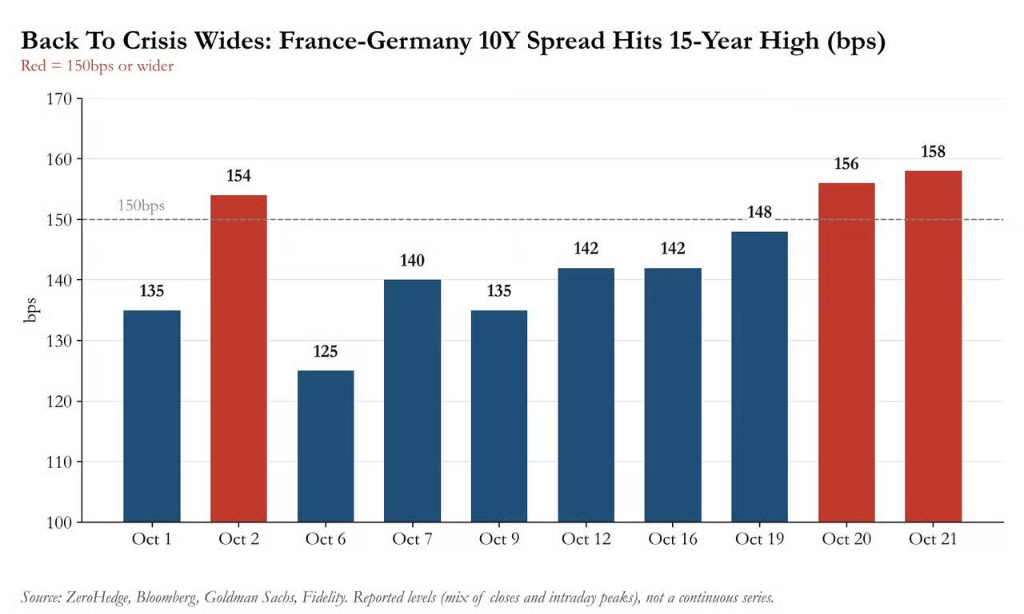
法德10年期国债利差(OAT-Bund spread)在短短几天内升至154个基点,达到2011年欧债危机以来最宽水平,随后进一步扩大至156个基点、158个基点。与此同时,法国10年期国债收益率在2026年突破5%,为2002年7月以来首次。
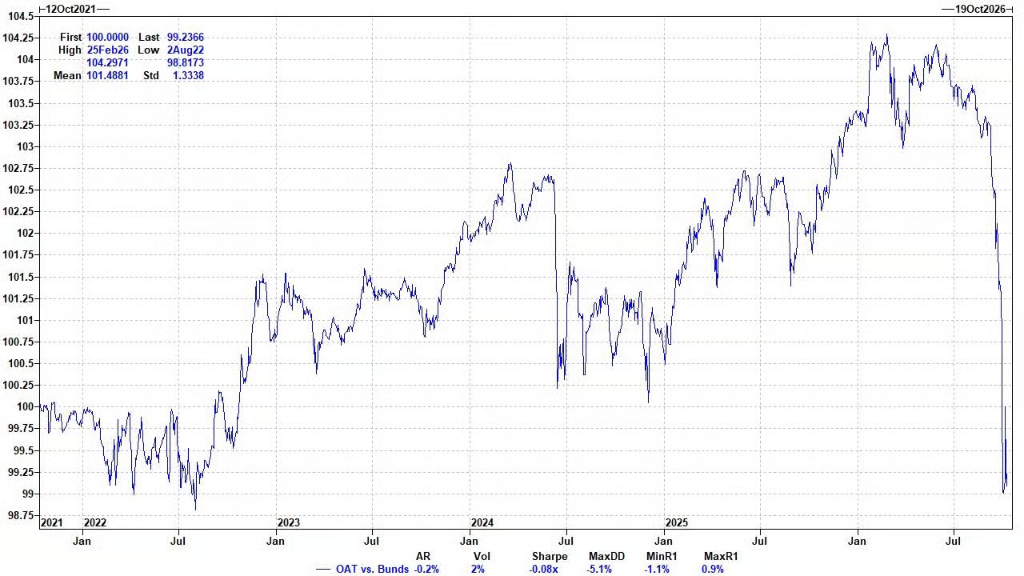
高盛追踪的“做多法国国债、做空德国国债”滚动期货篮子也遭遇重挫:该组合从2月约104.3的峰值跌至约99.2,抹去了近五年的累计收益。
RBC BlueBay高级组合经理Kaspar Hense观察到,止损首先在国债收益率曲线陡峭化交易中触发,随后损失扩散至账簿上的其他杠杆套利头寸。高盛系统交易策略(STS)团队也在客户报告中指出,曲线陡峭化交易的止损首先触发,继而波及同一风险账簿中的杠杆套利仓位。
这意味着,10月的抛售并非仅仅反映投资者对法国财政前景的重新定价。不同策略之间的风险传导、融资压力和被动平仓相互叠加,使市场下跌演变成更广泛的去杠杆冲击。
最致命的细节:同一批人,在同一笔交易上爆仓两次
这场风波最令人震惊之处,在于部分交易员并非第一次遭遇重创。
据那位流动性提供商的资深交易员观察,10月被清出市场的许多组合经理,在3月已经经历过一次爆仓。他们再次押注相同的交易方向,却在七个月后遭遇了相似的结局。
“他们在同一笔交易上爆了两次。”
两次爆仓之间,市场曾给过他们重新评估风险的机会,但相似的仓位再次积累,最终又在融资压力和集中平仓中遭到清算。这不仅暴露出个别交易员对风险的误判,也反映出拥挤交易的结构性问题:当参与者都相信利差收益能够持续时,任何一方都可能低估所有人同时退出的代价。
更值得警惕的是,对冲基金已成为欧洲主权债市场边际流动性的重要提供者。在银行、养老金和央行减少做市或降低配置之后,伦敦多策略基金的高杠杆交易员填补了部分需求缺口。但这类资金在市场平稳时提供流动性,一旦风险限额触发、融资条件收紧,又可能迅速转为卖方。
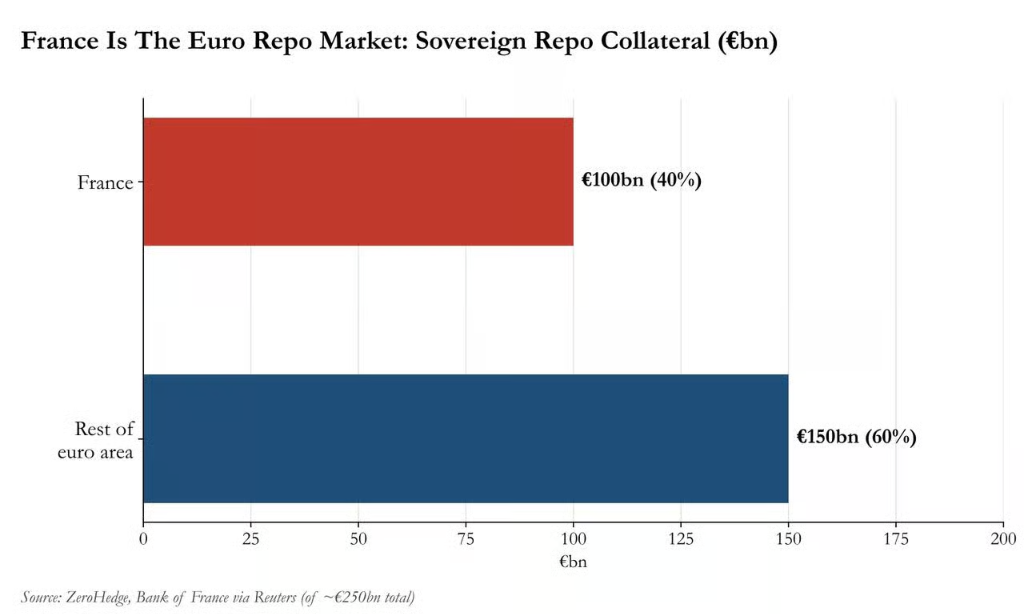
法国央行数据显示,法国国债约占欧元区主权债回购抵押品总额的1000亿欧元,而相关市场规模约为2500亿欧元。法国国债在这一融资体系中占据重要位置,其价格和融资条件的剧烈变化,很容易通过抵押品渠道影响更广泛的市场。
危机期间,有报道称,部分银行在某些时段甚至拒绝为法国国债报价。Allianz Trade的报告则显示,市场深度一度较正常水平下降超过50%。当做市能力收缩、杠杆资金又被迫退出,市场便可能陷入流动性枯竭与价格下跌相互强化的局面。
近百名交易员出局:高薪岗位并不好找
市场震荡的代价已经从交易账簿传导至就业市场。据猎头和业内人士统计,数周前被清出欧洲利率交易市场的组合经理和交易员人数,已从七十多人增至接近100人。
对这些曾经年薪超过100万美元的交易员而言,离开对冲基金并不意味着能够轻松找到同等收入的下一份工作。
回到银行,是一条可能的出路,但岗位和薪酬都存在限制。 有猎头表示,银行确实需要熟悉欧洲央行敞口和债券账簿管理的人才。然而,要匹配对冲基金的薪酬水平,这些交易员通常需要在银行担任相当高级的负责人,而此类职位数量有限。
非竞争协议也限制了短期流动。 一部分离职者受到合同中竞业限制条款的约束,暂时无法加入竞争对手,只能等待限制期结束。
另一些人则仍在领取原合同承诺的保底薪酬,因此并不急于寻找新工作。对他们来说,短期内等待市场和招聘环境明朗,可能比仓促接受新职位更有利。
还有一部分人选择自行创业。据估计,约10%的离职者主动离开原有平台,计划自行募集资金、管理基金。一位业内人士指出,当前资金分配者很难找到既有能力又敢于承担风险的人,因此部分交易员仍有机会利用外部资金建立自己的投资业务。
但这也带来一个现实问题:当一批刚刚经历严重亏损的交易员试图重新募资时,投资者究竟会把他们视为经历过市场考验的人才,还是需要重新评估风险管理能力的高风险管理者?对这些交易员而言,离开原有平台只是第一步,重新赢得资金信任同样不容易。
下一块多米诺骨牌:意大利国债也面临压力
法国国债风波尚未完全平息,市场的注意力已转向意大利国债(BTP)。
法国OAT与意大利BTP同属欧元区主权债市场,也是部分对冲基金套利组合中的共同持仓。相似的交易逻辑、融资结构和杠杆水平,意味着法国市场的去杠杆可能进一步影响意大利债券。
摩根士丹利首席全球经济学家Seth Carpenter明确指出,OAT利差扩大已经对BTP形成压力。市场目前最大的担忧之一,就是意大利国债利差可能重演法国国债的走势。
如果说法国市场的暴跌是一次集中清理拥挤仓位的“定位冲洗”(positioning flush),那么意大利就可能成为下一处风险集中释放的市场。一旦投资者开始削减整个欧元区外围主权债的风险敞口,抛售就未必局限于法国。
更棘手的是,过去几年为这些市场提供边际需求的部分杠杆交易员,如今已被迫退出。潜在的接盘资金能否及时填补空缺,将直接影响市场调整的深度和持续时间。
与此同时,一些离职交易员仍处于“园艺假期”(gardening leave,即离职后的冷却期),暂时不能立即加入新机构。对市场而言,这不仅意味着交易员个人职业生涯出现断档,也意味着原本活跃于欧洲国债市场的一部分交易能力和风险承接能力暂时退出。
尾声:这不只是近百名交易员的职业危机
一位交易员对这场风波作出了简短而沉重的判断:
“This is systemic.(这是系统性的。)”
这场风波暴露的,不只是近百名交易员的职业挫折,而是欧洲固定收益套利体系对低融资成本、稳定利差和充足流动性的共同依赖。当相似的仓位集中在少数高杠杆参与者手中,市场一旦反向波动,原本分散在不同基金的风险就可能迅速汇集,并通过抵押品、融资成本和被动平仓形成连锁反应。
法国国债的调整是否会进一步传导至意大利,仍有待观察。但至少,这轮冲击已经表明,过去三年看似稳定的套利收益,并不意味着风险真正消失;它也可能只是被杠杆掩盖,直到市场条件发生变化才集中暴露。
当曾经靠这类交易赚取丰厚回报的人,开始警告这一资产类别可能再也回不到从前时,值得警惕的已不仅是一次交易亏损,而是支撑这套交易模式的市场结构正在发生变化。
毕竟,每一次泡沫破裂之前,都有人相信这笔钱可以一直赚下去。
所有人都崩溃了。然后,所有人都出局了。
Comments