黄金的避险属性正在接受考验。尽管债务与通胀担忧仍为金价提供长期支撑,但在股市下跌、债券收益率上行的市场环境下,黄金也可能因投资者急于筹集现金而遭到抛售,难以发挥短期避险作用。
10月23日,现货黄金一度跌破4000美元/盎司关口。此前,金价今年曾突破5000美元/盎司,创下历史新高,但随后涨势放缓、价格回落,市场波动加剧。
汇丰资产管理策略师在最新报告中指出,高油价、利率上行及债券收益率飙升,正对黄金构成压力。不过,地缘政治格局碎片化、央行储备多元化等因素仍在支撑黄金需求,长期配置价值并未因此消失。
黄金近期与美股同步下跌,关键在于市场流动性压力,而非避险需求彻底消失。 汇丰警告,杠杆资金集中持有黄金,一旦股市下跌触发追加保证金要求,投资者可能被迫出售黄金筹集现金,导致黄金与股票同时承压。该行强调,没有任何一种资产能够抵御所有类型的市场冲击,投资者不应将黄金视为万能避险工具。
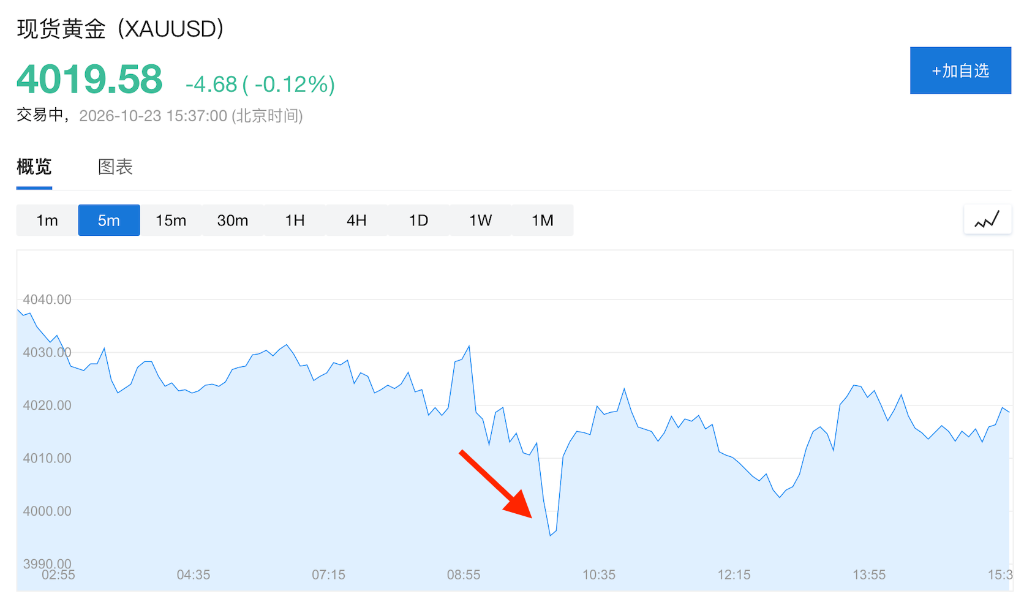
黄金为何跟着美股跌?流动性压力削弱短期避险作用
汇丰资产管理策略师认为,近期金价回落并不意味着所谓“去基础化交易”(Debasement Trade)的逻辑已经失效。这一交易的核心,是投资者因担忧政府债务扩张、货币购买力下降及通胀风险,将部分资金转向黄金等实物资产。
“只要债务与通胀担忧持续存在,这一交易就可以延续。”策略师表示。
但长期配置逻辑成立,并不意味着黄金能在每一次市场动荡中上涨。当股市下跌引发保证金压力时,持有杠杆头寸的投资者可能需要出售流动性较好的资产以补充现金,黄金也因此成为被抛售的对象。此时,黄金未必能对冲股票回撤,甚至可能与股票同步下跌。
汇丰全球首席投资官Willem Sels与全球财富洞察主管Lucia Ku在7月的一份报告中也指出,黄金在中东冲突期间未能明显上涨,走势与股票基本同步。两人认为,美国国债收益率是影响金价的重要因素:由于黄金本身不产生利息,收益率上升会提高持有黄金的机会成本,从而对金价形成压力。
这也解释了黄金避险属性的局限:黄金可以对冲部分长期货币与信用风险,却不一定能在短期流动性冲击中保护投资组合。 当投资者普遍需要现金时,资产的流动性反而可能使其成为优先变现的对象。
短期承压不改中期配置逻辑,但黄金不是“万能灵药”
汇丰预计,实际收益率高企与美元走强可能令金价短期维持区间震荡,但投资组合多元化需求、央行持续购金及ETF资金流入,仍将为金价提供支撑。“我们预计金价在年底前将进一步上行。”Sels与Ku表示。
对于此前金价大幅回调的原因,汇丰贵金属首席分析师James Steel在5月指出,金价在今年1月底触及约5400美元/盎司的高点后回落,部分原因是市场多头头寸过于拥挤,获利了结加剧了价格波动。
Steel认为,黄金在中东冲突期间表现不佳,并不意味着其避险功能失效。当油价上涨、债券收益率与美元走强、股市下跌时,投资者可能出售黄金筹集现金。“黄金是一份保险单,而这份保险单正在被变现。”
Comments