


苹果交出一份喜忧参半的财报:在全球智能手机出货两位数大跌的今年第三季度,iPhone的收入增长仍强于华尔街预期,助推苹果总营收超预期增长,但在重要海外市场中国的业绩明显不及预期,服务业务收入增长进一步放缓。
美东时间11月2日周一美股盘后,苹果公布,截至2026年9月26日的公司第四财季,营收同比增长11.7%至1144.77亿美元,高于华尔街预期的约1134.7亿美元,增速也高于苹果此前给出的增长指引区间9%-11%;摊薄后每股收益(EPS)同比增长约14%至2.10美元,较市场预期的2.00美元高5%。
本次财报的亮点仍来自iPhone和Mac。iPhone收入同比增长17.5%至575.83亿美元,创下9月末财季收入新高,较分析师预期高逾1.9%;Mac收入107.92亿美元,同比增长23.7%,较分析师预期高逾11%。服务业务收入315.73亿美元,创单季历史新高,但基本贴近、略低于市场预期的315.8亿美元,同比增速也较上一财季进一步放缓至不足10%。
利润端同样强劲,但有一次性因素加持。苹果第四财季毛利率为47.9%,其中约1个百分点来自特朗普政府关税退款的有利影响;EPS中也包含约0.05美元的关税退款贡献。剔除这一因素后,苹果盈利仍好于预期,但超预期幅度会更温和。
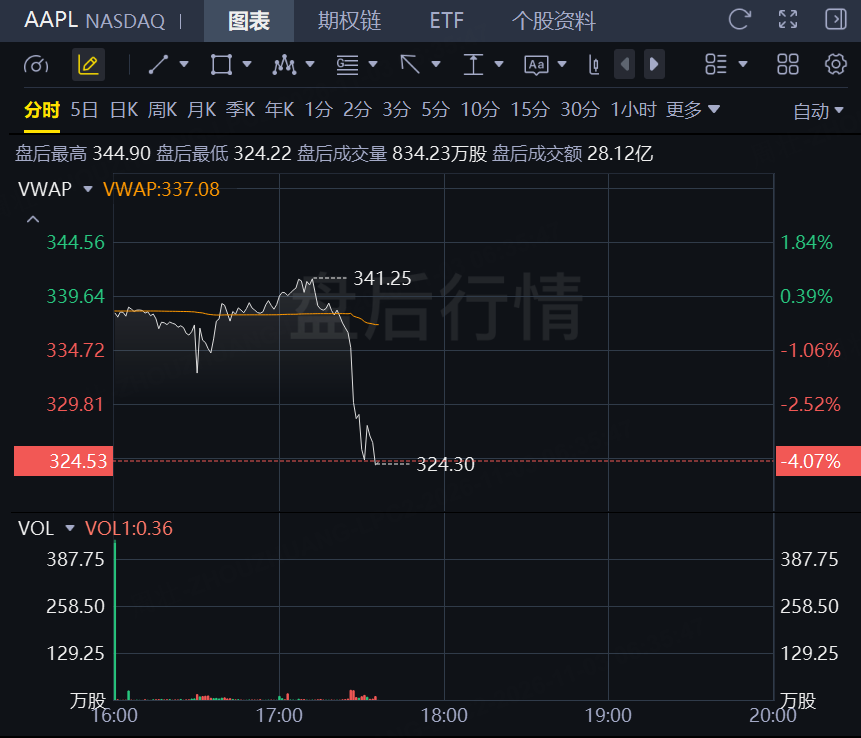
财报公布时,周一本已收跌逾1.8%的苹果股价盘后曾小幅上涨0.4%,后很快重回跌势,盘后曾跌超1%。股价反应显示,市场并非认为这是一份差财报,而是此前估值和预期已经很高。大中华区收入低于预期、iPad和可穿戴设备表现疲弱、服务业务未能超预期,以及毛利率受一次性关税退款提振,是投资者在“高估值、低容错”背景下更敏感的部分。
苹果财报电话会期间,股价走低,现跌超4%,公司表示由于研发投资,运营费用攀升了21%。预计第一财季全公司营收将增长7%至10%。
营收和EPS双双超预期,全财年收入创历史新高
苹果第四财季总营收为1144.77亿美元,去年同期为1024.66亿美元,同比增长11.7%,增速较第三财季的16%缓和。这一表现不仅超过市场预期,也意味着苹果在第三财季之后继续维持双位数增长。
按全年看,苹果2026财年营收达到4788.34亿美元,较2025财年的4161.61亿美元增长15.1%,创公司财年历史新高。全年净利润1321.75亿美元,同比增长18%;全年摊薄后EPS为8.98美元,同比增长20.4%。
苹果CEO John Ternus表示,公司实现了9月季度收入纪录,iPhone达到9月季度纪录,服务业务达到历史新高,并称公司正以“最雄心勃勃的产品阵容”进入假日季,包括iPhone Duo、iPhone 18 Pro系列、新一代家居硬件、首次引入Touch的Mac,以及全新Siri AI。
CFO Kevan Parekh则强调,苹果第四财季净利润和EPS均创9月季度纪录,全年营收创历史新高,活跃设备安装基数在所有主要产品类别和地区均达到新高。
iPhone和Mac扛起硬件增长,Duo周期初步释放拉动作用
第四财季苹果产品收入829.04亿美元,同比增长12.5%,高于华尔街预期的818.5亿美元。其中,iPhone和Mac是主要支撑。
iPhone收入575.83亿美元,较去年同期的490.25亿美元增长17.5%,也高于预期的564.9亿美元。此前苹果在第三财季电话会上曾提示,零部件供应限制会影响第四财季iPhone表现,预计iPhone收入增速可能落在15%左右的双位数区间。最终17.5%的增长显示,新品周期和高端机型需求抵消了部分供应限制压力。
市场尤其关注折叠屏iPhone Duo。该机型起售价1999美元,是苹果近年来最重要的iPhone形态变化之一。由于第四财季只包含新品上市后的有限销售时间,本季数据只能反映早期需求,但iPhone收入超预期至少说明新品周期开局并不弱。彭博此前提到,Duo订单交付时间已推迟到明年,显示供应紧张和需求旺盛并存;不过,有限供应以及部分关于屏幕耐用性的报道,仍可能影响非早期用户的购买节奏。
Mac表现更强。第四财季Mac收入107.92亿美元,同比增长23.7%,显著高于市场预期的97亿美元。这是本季财报中最明显的超预期项目之一,也说明此前市场对供应限制冲击Mac的担忧被部分缓解。
iPad和可穿戴设备拖累硬件结构
并非所有硬件品类都表现强劲。
iPad第四财季收入62.29亿美元,同比下降10.4%,低于市场预期的68.9亿美元。上一季度iPad收入仍有约6%的同比增长,本季度转为下滑,说明该品类在新品节奏、需求释放或对比基数上均面临压力。
可穿戴设备、家居和配件收入83.00亿美元,同比下降7.9%,同样低于市场预期的90亿美元。这一板块包括Apple Watch、AirPods及家居相关产品,表现疲弱使得苹果硬件增长更集中依赖iPhone和Mac。
因此,虽然产品总收入超预期,但内部结构并不均衡:iPhone和Mac明显跑赢,iPad与可穿戴则显著低于预期。这也是财报公布后股价未能维持盘后初始涨幅的原因之一。
服务业务创历史新高,但增速较第三财季放缓
苹果服务业务第四财季收入315.73亿美元,同比增长9.8%,创历史新高,但略低于市场预期的315.8亿美元,基本属于符合预期。
服务业务一直是苹果估值体系中的关键部分,因为它毛利率高、现金流稳定,并且与庞大的设备安装基数绑定。第四财季服务业务毛利率约76%,高于去年同期的约75.3%,继续明显高于硬件业务。
不过,市场对服务业务的要求也更高。第三财季服务收入为307.4亿美元,同比增长12%;第四财季虽然环比继续增长至315.73亿美元,但同比增速回落至约10%。在苹果整体估值处于历史高位时,服务业务只是“基本符合预期”、而非明显超预期,容易被投资者视为股价缺乏进一步上行动力的因素。
大中华区同比增长仍强,但低于华尔街预期
分地区看,苹果第四财季美洲收入486.80亿美元,同比增长10.2%,略高于预期的485.1亿美元;欧洲收入320.08亿美元,同比增长11.5%;日本收入65.40亿美元,同比小幅下降1.4%;亚太其他地区收入97.10亿美元,同比增长15.0%。
大中华区收入175.39亿美元,同比增长21.0%,表面看仍是非常强劲的增长,但低于华尔街预期的187.5亿美元,也低于第三财季的188.2亿美元。也就是说,大中华区虽然同比继续高增,但环比回落,且未达到市场更乐观的预期。
这部分差距对股价影响较大。中国市场既是苹果高端iPhone的重要消费市场,也是投资者评估Duo及新机周期全球需求的重要窗口。当前财报并没有显示大中华区需求转弱,但“高增长仍低于预期”本身,在高估值环境下就足以引发获利了结。
毛利率受关税退款提振,研发开支增长压低经营杠杆
苹果第四财季毛利润548.20亿美元,毛利率47.9%,高于去年同期的约47.2%。公司披露,本季毛利率包含关税退款带来的约1个百分点正面影响;摊薄EPS中也包含约0.05美元的正面影响。
这意味着,如果剔除关税退款因素,苹果本季毛利率大约在46.9%左右,低于报告口径,也略低于去年同期水平;EPS则约为2.05美元,仍高于市场预期的2.00美元,但超预期幅度明显收窄。
费用端,苹果第四财季运营开支191.89亿美元,符合预期。其中研发费用117.30亿美元,同比增长32.3%;销售、一般及行政费用74.59亿美元,同比增长5.8%。研发费用大幅增长,可能与新硬件形态、AI功能、Siri AI以及更多设备端创新投入有关,但也导致经营利润增速略低于收入增速。
第四财季苹果经营利润356.31亿美元,同比增长9.9%;经营利润率约31.1%,低于去年同期的31.7%左右。对一家成熟巨头而言,这仍是极高水平,但市场会关注:在AI和新品投入增加的阶段,苹果能否继续维持利润率韧性。
现金流仍是苹果最大优势,全年回购863.9亿美元
苹果的现金流表现依然突出。2026财年,公司经营活动现金流1450.97亿美元,较上一财年的1114.82亿美元增长约30%。扣除约90.41亿美元资本开支后,自由现金流约1360亿美元,继续处于全球科技巨头前列。
相比Alphabet、Meta、Amazon等公司因AI基础设施投入导致自由现金流承压,苹果仍保持轻资本开支模式,这也是过去几个月市场将其视为“科技避风港”的重要原因之一。
股东回报方面,苹果全年回购普通股863.90亿美元,支付股息及等价物157.21亿美元,合计向股东返还约1021亿美元。公司董事会还宣布派发每股0.27美元现金股息,将于11月16日支付给11月12日收盘登记在册的股东。
截至第四财季末,苹果现金及现金等价物363.05亿美元,流动和非流动有价证券合计1006.30亿美元;商业票据和长短期债务合计约801.11亿美元。整体看,苹果仍维持净现金状态,资产负债表韧性较强。
