


当AI巨头们疯狂烧钱扩张之际,信贷市场已拉响警报。博通、英伟达等芯片商CDS利差半年内暴涨逾170%,谷歌、亚马逊等10家核心AI企业虽仅占投资级指数成分8%,却承载了16%的隐含信贷风险。芯片制造商正从科技公司异变为"集中贷款机构",CDS交易量同比激增逾1900%。
巴克莱银行(Barclays)发布了一份针对人工智能相关企业信用违约互换(CDS)市场的综合报告,指出随着资本支出的大幅扩张,AI相关企业的信贷风险已出现显著的重新定价,其CDS交易量及利差均呈现急剧上升趋势。
10月29日,巴克莱银行报告指出,包括谷歌、亚马逊、Meta、微软、甲骨文等超大规模云计算服务商,以及AMD、博通、英伟达等芯片制造商在内的10家核心AI企业,目前仅占CDX投资级指数成分的8%,但已占到该指数隐含信贷风险的16%。
巴克莱强调,过去六个月,这十家公司的信用风险均有所扩大,目前均处于其六个月波动区间的上限附近。
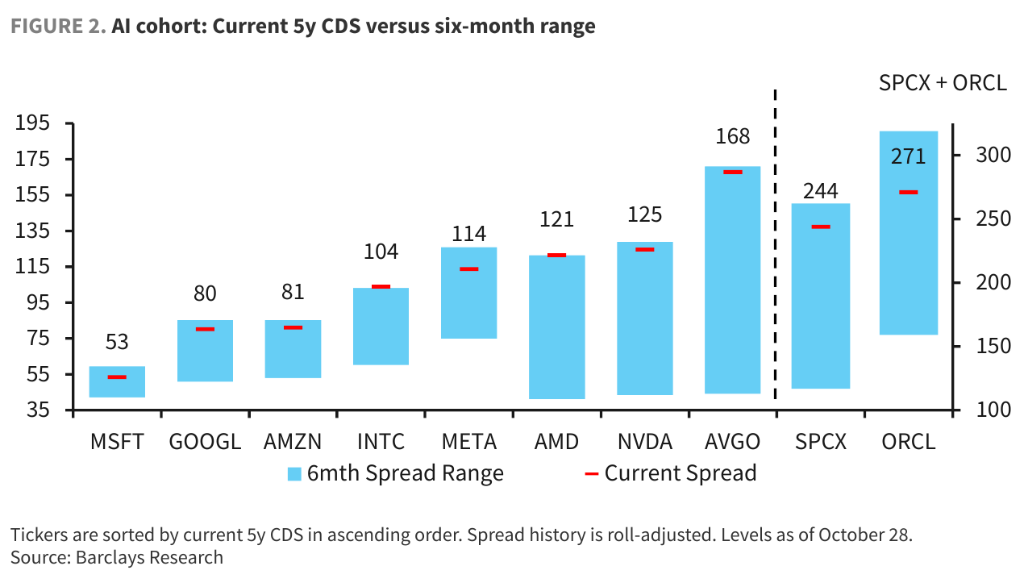
(AI 群体:当前5年期CDS的六个月区间对比)
这意味着持有该投资级指数的投资者已被动承担了大量AI领域的波动风险。此外,这些核心AI企业的CDS与现金债券的基差已转为正值,即购买违约保护的成本已超过持有这些企业债券所带来的额外收益。
据彭博报道,这一反常现象主要由于大量未持有相关债券的机构(如进行对冲的股票基金和银行)正大举买入CDS,以对冲巨大的AI资本支出及相关贷款风险。
此番技术性异动在信贷对冲与基差扭曲的逻辑上,与2008年当年极其相似。当年大量未持有次级房贷债券的机构(如对冲基金、投资银行),出于宏观看空或风险规避,通过买入CDS保护来下注违约风险。这种密集的“裸对冲”衍生品买盘将CDS利差极度推高,甚至超过了现货债券本身的信用利差,直接推升CDS-现金债券基差转正。
在巴克莱发布该报告之际,头部科技企业的融资需求正持续向市场施压。近期,微软启动了逾250亿美元的债券发行,亚马逊单季度新增超480亿美元长期债务,博通也计划于明年初筹集高达210亿美元资金。
这些巨额融资进一步推高了市场的对冲需求,导致相关企业CDS成本触及历史新高。
芯片制造商信贷特征转变,利差大幅走阔
在这波信贷重新定价中,芯片制造商的CDS利差走阔最为显著。
六个月前,博通、AMD和英伟达的CDS利差尚处于同类别的最低水平,在40个基点左右徘徊。
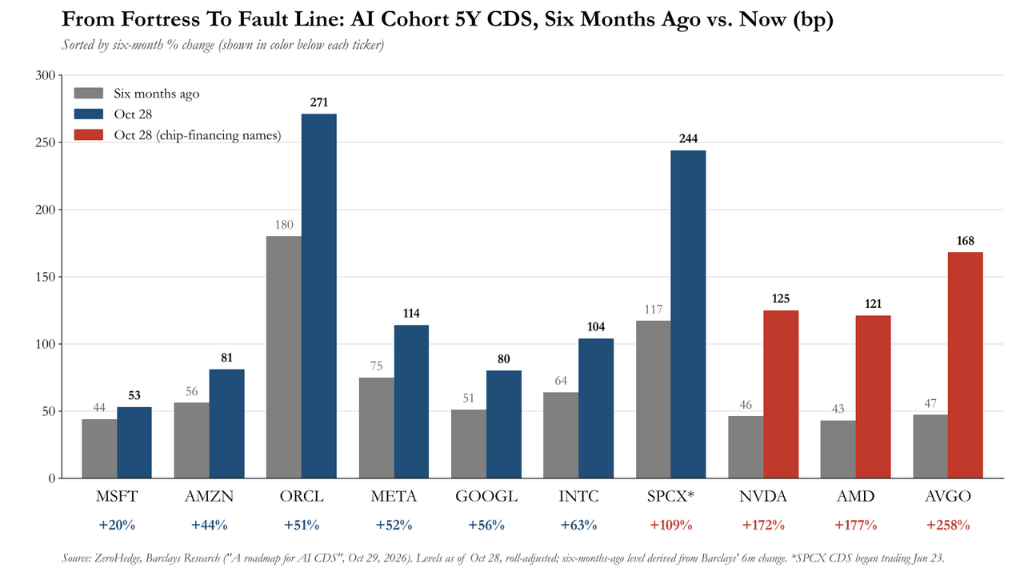
(AI群体5年期CDS,六个月前vs.现在,按六个月变化幅度排序)
然而,如今这三家公司的CDS利差已跃居前列,其中博通的5年期CDS在六个月内飙升258%,AMD上涨177%,英伟达上涨172%。相比之下,评级为AAA的微软仅上涨了20%。
巴克莱在报告中指出,随着芯片供应商开始向客户提供贷款以购买其芯片(即供应商融资),信贷市场已开始将这些公司视为拥有高度集中贷款账本的贷款机构。
例如,在银行对Anthropic的630亿美元芯片交易产生疑虑后,博通出面提供了担保。基于此,巴克莱建议买入博通的5年期CDS保护,作为对冲更广泛AI融资压力的宏观策略。
基差转正与对冲需求驱动交易量激增
CDS与现金债券的基差转正,是当前AI信贷市场最显著的技术特征。
过去一年,CDX投资级指数中非AI企业的基差基本保持负值,即CDS利差低于债券利差,但AI群体的基差已上升约50个基点并转为正值。在芯片制造商和甲骨文中,这一正基差尤为明显。
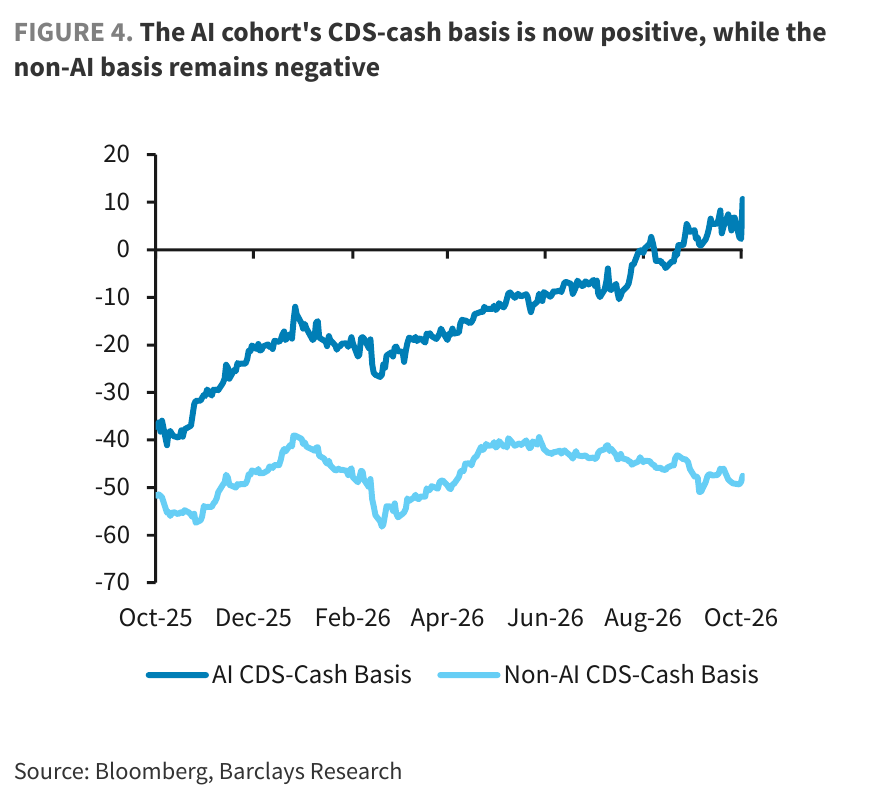
(AI 群体的CDS-现金债券基差现已转为正值,而非 AI 群体的基差仍为负值)
这种结构性变化伴随着交易量的爆炸性增长。截至10月23日,超大规模云服务商的4周平均周交易量达到约60亿美元,同比猛增约740%;芯片制造商的周交易量达到30亿美元,同比激增1900%。
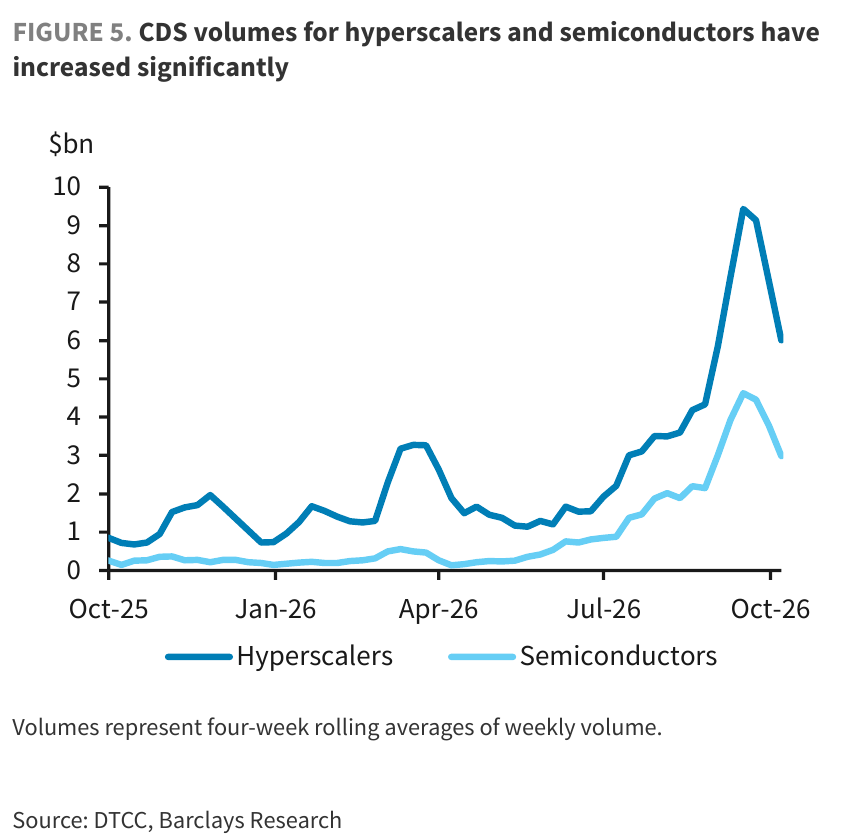
(超大规模云服务商与半导体企业的 CDS 交易量已显著增加)
未平仓合约(Open interest)数据同样印证了资金的持续流入。超大规模云服务商的净未平仓合约名义价值已从一年前的约50亿美元翻倍至200亿美元,芯片制造商则从约19亿美元增至86亿美元。
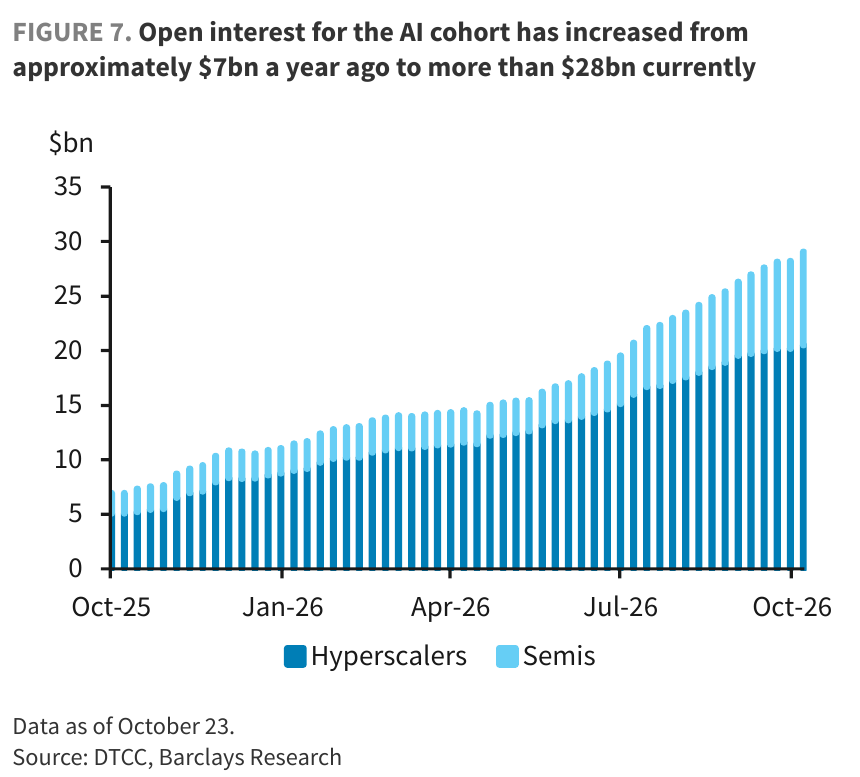
(AI 群体的未平仓合约已从一年前的约70亿美元增至目前的280亿美元以上)
这10家AI企业目前占美洲企业单一名称CDS所有未平仓合约的近14%,远高于一年前的4%。
曲线形态分化,交易策略凸显个股差异
通过对CDS曲线3年期与5年期利差对比的分析,巴克莱指出了个别企业的定价异常。
例如,亚马逊与谷歌的5年期CDS水平相当(80-81基点),但亚马逊的3s5s曲线(3年与5年利差)仅为18基点,显得过于平坦。
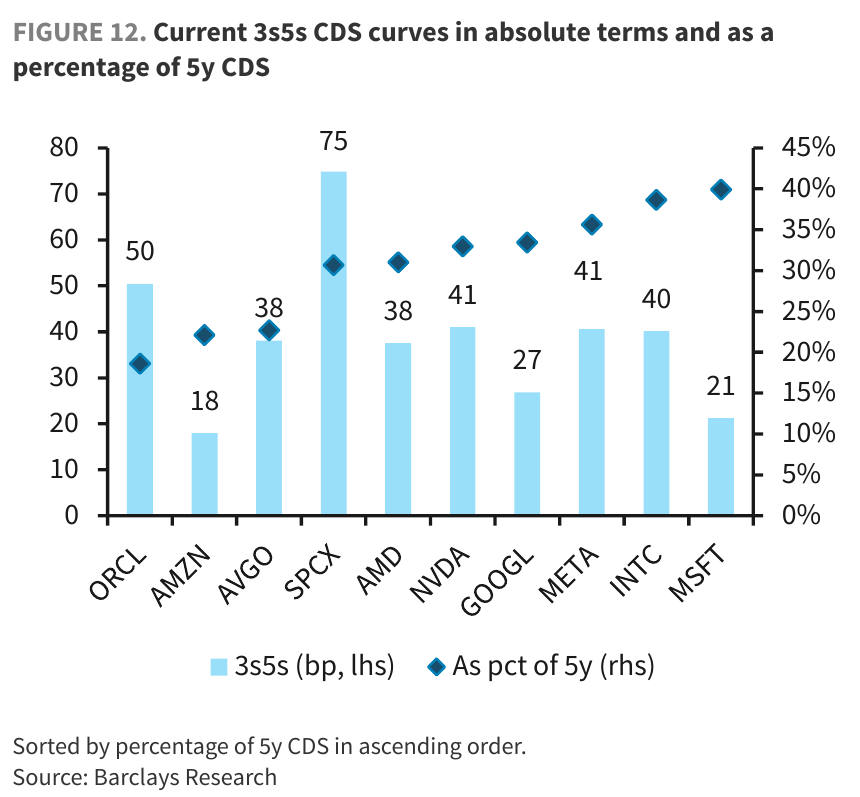
(当前 3s5s CDS 曲线的绝对值,以及占 5 年期 CDS 的百分比)
巴克莱认为这可能与亚马逊 6月份的一笔定期贷款造成的买盘压力有关,并建议买入亚马逊5年期保护或构建陡峭化交易组合。
财报数据随后印证了对冲的必要性,亚马逊公布第三季度自由现金流消耗达335亿美元,资本支出高达773亿美元。
作为市场上最具流动性的CDS标的,甲骨文的基差在样本中处于高位。
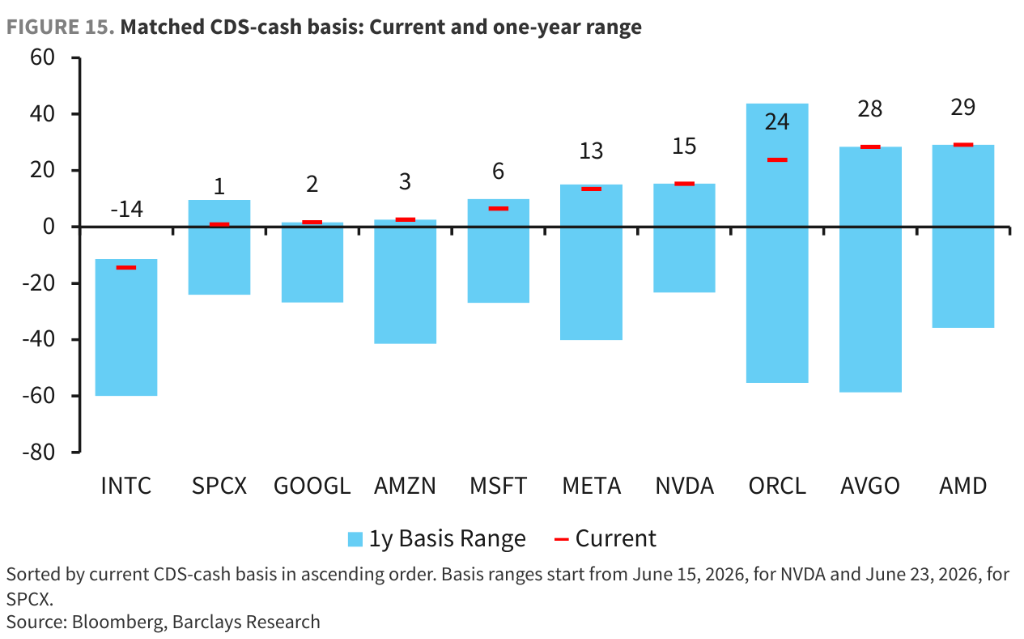
(当前CDS-现金债券基差在一年区间内所处位置对比图)
巴克莱建议卖出甲骨文的5年期基差,即卖出2032年到期债券同时卖出CDS保护,以博弈基差的收敛。此前,甲骨文宣布将未来几年的额外融资上限设定为200亿美元。
此外,英特尔是样本中唯一基差仍为负值(-14基点)且曲线相对陡峭的企业,这主要由于其并未深度参与同行的供应商融资模式。但在疲软的业绩指引公布后,其股价创下了自1982年以来的最大单日跌幅。
高收益市场缩影:CoreWeave违约保护成本高企
在投资级之外,CoreWeave作为CDX高收益指数中唯一直接相关的AI企业CDS,成为了观察数据中心和新型云服务商信贷风险的独特窗口。
目前,CoreWeave的5年期CDS已采用“预付点数”(points upfront)的定价方式,达到15.5点,这一通常用于受困债务的定价模式凸显了市场对其风险的高度警惕。
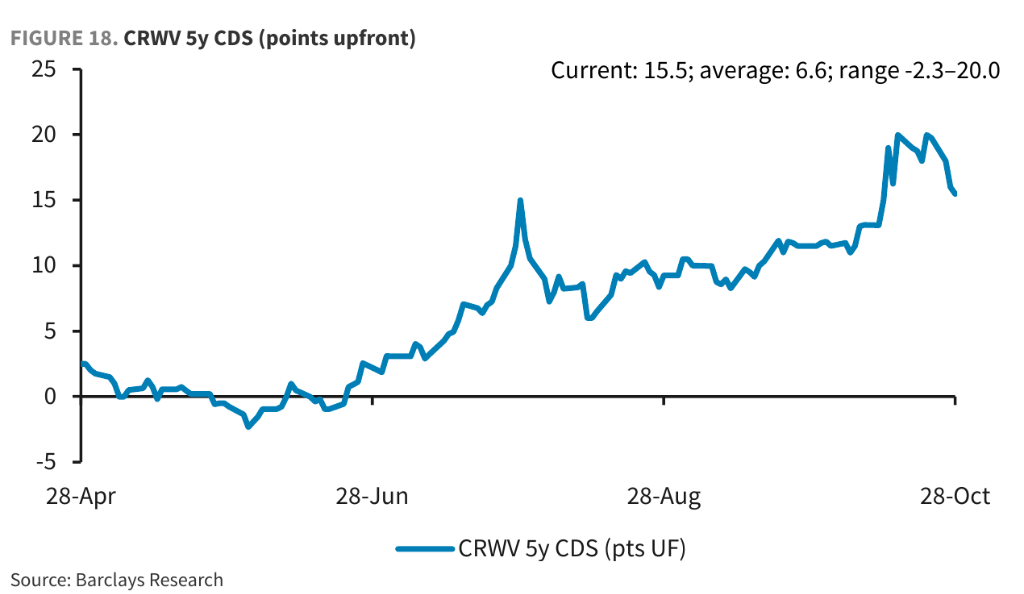
(CoreWeave 5年期CDS,以预付点数报价)
数据显示,CoreWeave的CDS周交易量已从一年前的3200万美元升至3.02亿美元,未平仓合约增至8.5亿美元。
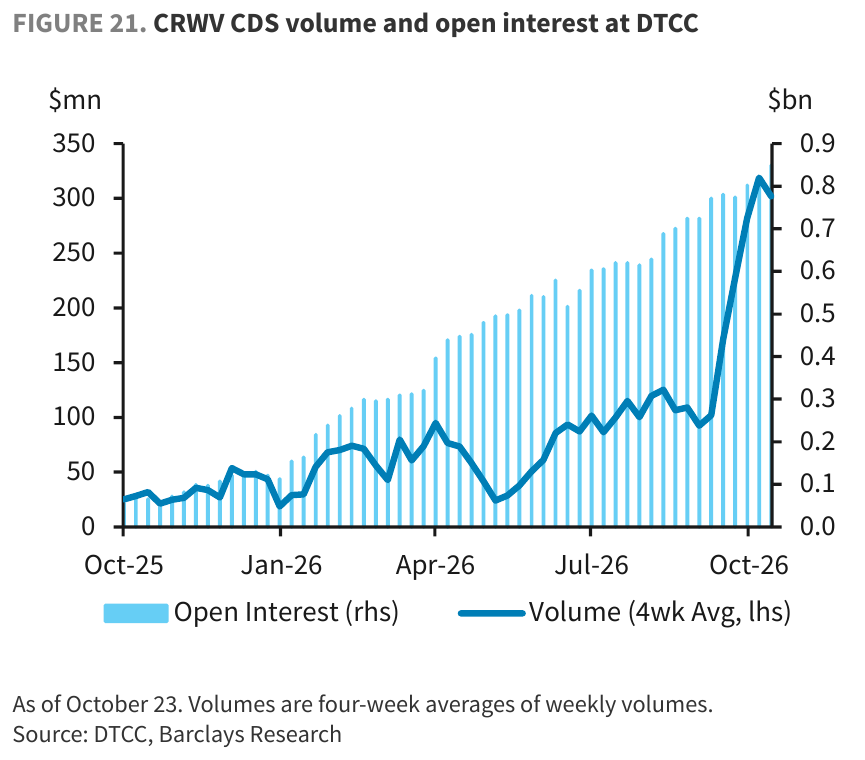
(CoreWeave周交易量已从一年前的3200万美元升至 3.02 亿美元,未平仓合约增至8.5亿美元)
尽管有分析师维持对CoreWeave债券的“超配”评级,但其高达15.5点的违约保护前期成本表明,CDS市场正在对其业务模式的潜在违约风险进行更为严苛的定价。
