


翰森製藥新爆點加速,劍指全球大藥企
你能想象翰森製藥這樣體量的Pharma,如今還在奔跑加速。
8月26日,翰森製藥發佈2026H1業績報告,公司上半年收入約83.04億元人民幣,同比增長11.7%;溢利約42.58億元,同比增長35.8%。其中,創新藥收入實現70.92億元,同比增長15.4%,佔總收入佔比上升至85.4%,是公司業績增長的核心動能。
2026H1與創新藥收入增長同頻的還有大量研發里程碑:新增3項NDA獲NMPA受理、新增3項三期關鍵註冊臨牀、多款潛力分子邁入關鍵階段、IL-23受體拮抗劑HS-20118達成海外授權。
從2026H1足下看翰森未來數年,公司新曲線的爆發正在加速到來,它源自全球化戰略的逐步驗證。
01 商業化與研發基本盤,穩得驚人
翰森製藥交出的財務數據一如既往的穩健。
上半年收入83.04億元(+11.7%),溢利42.58億元(+35.8%),每股基本盈利0.70元(+33.1%);董事會宣佈派發中期股息每股28.5港仙,繼續保持高分紅政策。研發投入約17.39億元,佔收入比約20.9%,同比增長25.7%,在保持盈利高增長的同時維持了對創新管線的高強度投入。
兩個結構性變化最值得關注。
第一,創新藥佔比突破公司歷史新高至85.4%。這不只是一個比例數字,它代表的是公司收入質量的根本性提升。當創新藥佔比超過85%,市場給翰森的定價邏輯就不再是"仿轉創藥企",而是一家純粹的創新藥Pharma。
第二,非腫瘤板塊的增長動能在加速釋放。過去市場對翰森的認知集中在阿美樂(阿美替尼)這一腫瘤大單品上,但2026H1的數據顯示,非腫瘤板塊正在成爲新的增長極。奧萊泊肽注射液(HS-20094,GLP-1/GIP減重藥)已於2026年6月遞交NDA;HS-10568(慢性腎臟病併發症繼發性甲旁亢治療藥物CaSR變構調節劑)同樣已申報上市;HS-10506(OX2R選擇性失眠藥)進入關鍵註冊三期。這些都是峯值超過10億甚至數十億的非腫瘤品種,它們的逐步落地將極大助推公司收入增長引擎的多元化。
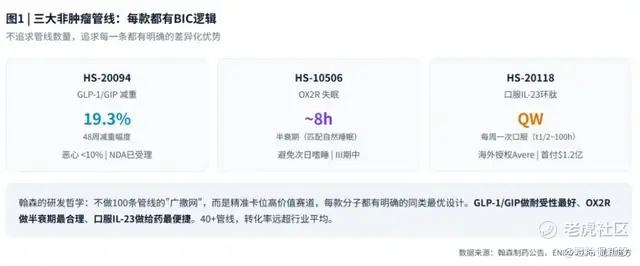
除了商業化底盤穩健,翰森的研發效率也令人矚目。雖然在研分子40餘個對一家Pharma來說並不算龐大,但產出效率極高。GLP-1/GIP雙靶點從立項到III期讀數再到NDA,整個進程在國內處於第一梯隊;口服環肽IL-23受體拮抗劑HS-20118作爲全球前沿的新型分子,1b期數據已經展現出每週一次口服即可達到與每日一次競品相當的療效;OX2R選擇性失眠藥HS-10506則精準抓住了現有DORA類藥物次日殘留嗜睡的臨牀痛點,有望成爲下一代失眠治療的標準。
市場可能會發問,翰森製藥40多條創新管線的規模比起恆瑞、百濟動輒上百條看起來不算多,憑什麼研發效率高?
答案在於:翰森的管線策略不追求"面面俱到",而是精準卡位幾個高價值賽道,然後在每個賽道里用差異化設計做到潛在Best in class。僅以非腫瘤管線爲例,GLP-1/GIP做耐受性最好的(噁心<10%),OX2R做半衰期最合理的(避免次日嗜睡),口服環肽IL-23做給藥頻次最低的(每週一次)。這種“少而精、每款都有明確的BIC邏輯”的研發哲學,是翰森不追求管線數量鋪張的戰略下保持高轉化率的核心原因。
商業化和研發創新的雙重強底盤支撐翰森這樣體量的Pharma繼續高速增長,與此同時,公司的全球化還在狂奔。
02 強力國際化夥伴發力,三大重磅產品全球商業化可期
到今年年底,得益於GSK和再生元的全力推進,翰森製藥三款核心出海管線預計將有約10項全球大三期同步推進,全球商業化指日可待。
全球合作伙伴敢於投入數十億美元級別的研發資源,源於翰森管線蘊含的廣闊市場潛力。
1)HS-20089(B7-H4 ADC,GSK合作)
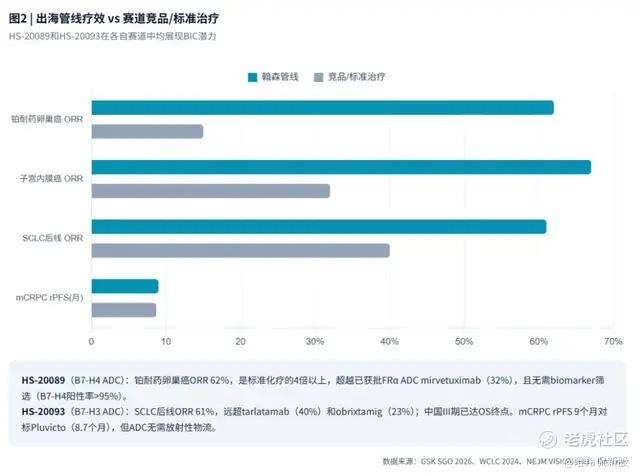
2026年4月SGO年會上,GSK公佈了HS-20089的全球I期BEHOLD-1研究數據:在鉑耐藥卵巢癌(PROC)中,5.8 mg/kg劑量組確認ORR達到62%(n=34);在復發/晚期子宮內膜癌中,4.8 mg/kg劑量組確認ORR 67%(n=12)。安全性方面,ILD發生率僅3%且均爲1-2級,PROC組因不良反應停藥率爲0%。
把這組數據放在賽道里對比更能看出含金量。鉑耐藥卵巢癌是出了名的難治,目前標準治療(單藥化療)ORR通常只有10%-15%;即便是目前已獲批的FRα ADC(Elahere),在FRα高表達人羣中ORR也僅約32%,且需要篩選生物標誌物(僅約35%患者符合)。HS-20089在PROC中62%的ORR幾乎是現有最優標準的兩倍,而且B7-H4在超過95%的卵巢癌和子宮內膜癌患者中表達陽性,不存在biomarker篩選門檻,適用人羣極爲廣泛。
這組數據直接驅動GSK在2026年一口氣規劃了5項III期研究:BEHOLD-Ovarian01(PROC vs化療)、BEHOLD-Ovarian02-03(鉑敏感卵巢癌及一線維持)、BEHOLD-Endometrial01-02(子宮內膜癌)。從後線打到前線,GSK顯然認爲這款分子的潛力遠不止後線治療。
2)HS-20093(B7-H3 ADC,GSK合作)
HS-20093(瑞康立伏妥塔單抗)是全球首個在小細胞肺癌III期臨牀試驗中取得總生存期(OS)陽性結果以及在骨肉瘤III期試驗中達到了IRC-PFS主要終點的B7-H3靶向ADC,是目前唯一在多個腫瘤中報告陽性III期研究結果的B7-H3靶向ADC。在mCRPC中,經NHA治療患者的確認ORR約37%,9個月標誌性rPFS支持加速進入III期。
同樣對比賽道來看,SCLC後線目前的標準治療選項非常有限,安進的tarlatamab(DLL3/CD3雙抗)後線ORR約40%,BI的obrixtamig約23%。HS-20093在SCLC經治人羣中的數據(中國III期已達OS終點)明顯處於第一梯隊。而在mCRPC方向,諾華的Pluvicto(177Lu-PSMA-617)在後線mCRPC中rPFS 8.7個月,HS-20093 9個月的rPFS標誌數據與之相當,但作爲ADC給藥更便捷、不涉及放射性物流問題。
骨肉瘤方向同樣跑出了亮眼的數據,這是一個三十年沒有新藥獲批的領域,目前二線SOC標準化療ORR僅10%-15%、PFS不超過4個月,而HS-20093 II期中位PFS達8.4個月,較SOC翻倍以上獲益,2026年7月ARTEMIS-011 III期達到PFS主要終點,是全球首個骨肉瘤陽性III期ADC。
GSK據此在2026年下半年密集排出EMBOLD系列全球三期:SCLC二線和一線、mCRPC化療初治和晚線、mHSPC聯合,從後線到前線全覆蓋。GSK半年報將Ris-Rez定義爲"An Oncology pipeline in a single asset",放到了2031年之後腫瘤增長的核心位置。一款分子被GSK當成一條完整的腫瘤管線來運營,這個定位本身就是對HS-20093臨牀價值最有力的背書。
3)HS-20094(GLP-1/GIP雙靶點,再生元合作)
中國III期HS-20094-301已於2026年3月達到主要終點:604例受試者治療48周,最高劑量組平均減重19.3%,97.2%達到5%以上減重目標。更亮眼的是胃腸道耐受性,噁心發生率平均不到10%、嘔吐不到5%,顯著優於同類已發表數據。NDA已於2026年6月獲NMPA受理。
再生元方面,此前已明確表達了“憑藉HS-20094中國III期數據直接進入全球III期”的意向,並計劃今年探索與自家PCSK9單抗Praluent的聯用。如果這條路走通,HS-20094將成爲再生元代謝板塊的核心資產之一。
三款分子覆蓋的全球市場空間不言而喻:婦科腫瘤(卵巢癌+子宮內膜癌)、肺癌+前列腺癌等(SCLC+mCRPC)、代謝減重,每一個都是數十億甚至百億美元級別的全球市場。它們的里程碑和未來商業化分成,將爲翰森提供強大的新增量曲線。
03 出海合作,翰森有最優配置理念
作爲歷經MNC授權、Newco合作和自主出海三種模式的Pharma選手,翰森製藥對出海路徑的理解可以用四個字概括:“最優配置”。根據分子的特點和所處階段,找到最合適的海外合作伙伴或自主路徑。
市場評價一項BD交易的好壞,不只看首付款和里程碑數字,更長期的價值在於自家管線在合作方規劃中的“優先級”。核心矛盾在於:早期分子放在MNC大藥企手裏怕“排不上隊”,而後期核心產品放在Newco或中小藥企手裏又怕“發揮不出價值”。
從翰森已達成的出海交易來看,公司對這個問題的處理非常有層次。
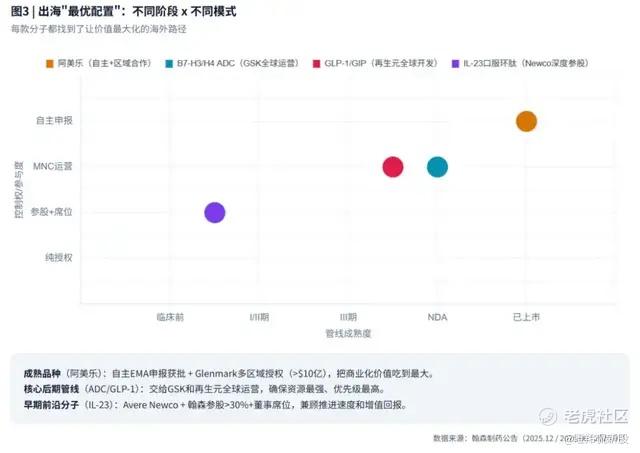
阿美樂作爲成熟的三代EGFR-TKI,全球競爭格局相對擁擠,一般藥企在這個階段會放棄出海。翰森選擇了自主在歐洲申報,2025年6月獲英國(MHRA)批准上市,2026年2月獲得EC正式批准於歐盟上市。2025年12月與Glenmark達成一項超過10億美元的授權合作,覆蓋中東、非洲、東南亞、南亞、澳大利亞、新西蘭、俄羅斯及獨聯體等多個區域。成熟品種走自主申報+區域合作的路徑,把單一品種的全球商業化價值吃到最大。
針對HS-20118(口服環肽IL-23受體拮抗劑)這樣的新型早期分子,翰森的處理截然不同。2026年7月,公司選擇了Avere Therapeutics這家通過與NextCure合併即將登陸納斯達克的Newco。首付款1.2億美元+最高21.8億美元里程碑+中個位數至低雙位數特許權使用費,本身交易條款就不錯。不過更關鍵的是結構設計:翰森通過認購可轉換票據持有合併後實體超過30%股權並獲得董事會席位。這意味着HS-20118將作爲Avere的核心管線獲得全力推進,翰森同時享有授權收益和股權增值的雙重回報。
而HS-20093/HS-20089授權給GSK、HS-20094授權給再生元,走的則是經典的“核心後期管線匹配全球Top大藥企”路徑。GSK在腫瘤ADC方向All-in(半年報將Ris-Rez和Mo-Rez並列爲ADC雙支柱),再生元急需代謝板塊的重磅資產來匹配Praluent。翰森選的顯然不是“有錢的”合作方,而是考慮自家的產品在合作伙伴的戰略裏排第幾順位。
這種分層配置的思路,本質上反映了翰森對BD價值的理解已經超越了大多數中國Biotech。不是一味追求首付款最大化,而是讓每一條管線都找到能讓它價值最大化的那個位置。
結語:翰森製藥當下的狀態很清晰:主業依舊在高速增長,而市場已經能看到下一代增長曲線的輪廓。區別大多數藥企的核心在於,翰森的下一代曲線並不是僅靠國內市場的品種擴張來實現,而是靠實打實的全球化。
10項左右的全球大三期同步推進、多家頂級MNC/Newco分別承接不同階段的管線、國內創新藥佔比突破歷史新高——這些要素組合在一起,翰森正在從一家“中國創新藥Pharma”向“全球競爭力藥企”的身份躍遷。
這個躍遷需要時間驗證,但2026H1交出的這份答卷至少說明了一件事:方向對了,而且速度在加快。 $翰森製藥(03692)$ $恆瑞醫藥(01276)$ $恆瑞醫藥(600276)$
Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.
