


從Microsoft、Meta到Palantir,Nebius在補什麼?
Nebius與Palantir宣佈戰略合作。Palantir將Nebius列爲首選主權AI基礎設施合作伙伴。完成技術集成後,Nebius的計算資源與推理接口將進入Palantir企業環境,符合條件的Palantir客戶可以直接調用Nebius的雲端算力和推理基礎設施。
雙方沒有披露合同金額、MW規模和最低採購承諾。NBIS當天仍上漲7.73%,收於243.88美元。
這次股價反應對應的核心預期,在於Nebius客戶結構繼續向企業端延伸。過去一年,公司已經通過Microsoft、Meta等長期合同鎖定大量未來需求,同時將2026年底簽約電力目標上調至5GW。隨着電力、數據中心和GPU持續擴張,Nebius面臨的問題逐漸轉向:新增算力能否長期以足夠高的價格賣出去。
Palantir提供了一條新的企業客戶通道。雙方還計劃根據Palantir客戶需求加快新增算力部署,包括利用已有電力地點建設模塊化數據中心。
01|沒有采購承諾,市場交易的是企業入口
截至2026年二季度,Palantir過去12個月產生收入的客戶達到1,049家;其中美國商業客戶653家,同比增長35%。二季度美國商業收入7.64億美元,同比增長149%,美國商業新籤合同總價值達到21.32億美元。單季簽署220份100萬美元以上合同,其中73份超過1000萬美元。
這些客戶不會自動變成Nebius收入,但Nebius獲得了一條進入大型企業AI預算的渠道。
企業將AI系統投入生產環境,需要處理數據權限、模型治理、安全隔離、身份認證以及與原有業務系統的連接。Palantir的AIP、Ontology、Foundry等產品長期處於企業數據與業務流程層,Nebius則提供GPU集羣、雲平臺和模型推理資源。
兩者連接後形成一條更短的基礎設施交付鏈:
企業數據與業務流程 → Palantir企業AI環境 → Nebius計算與推理 → 企業AI應用
合作公告還明確提出,雙方會圍繞Palantir客戶加快新增計算容量部署。Palantir因此不僅可能帶來客戶線索,還可能進一步影響Nebius未來部分算力的部署地點與節奏。現階段,這部分價值仍主要體現在渠道端,尚未形成可以直接上調收入預測的訂單。
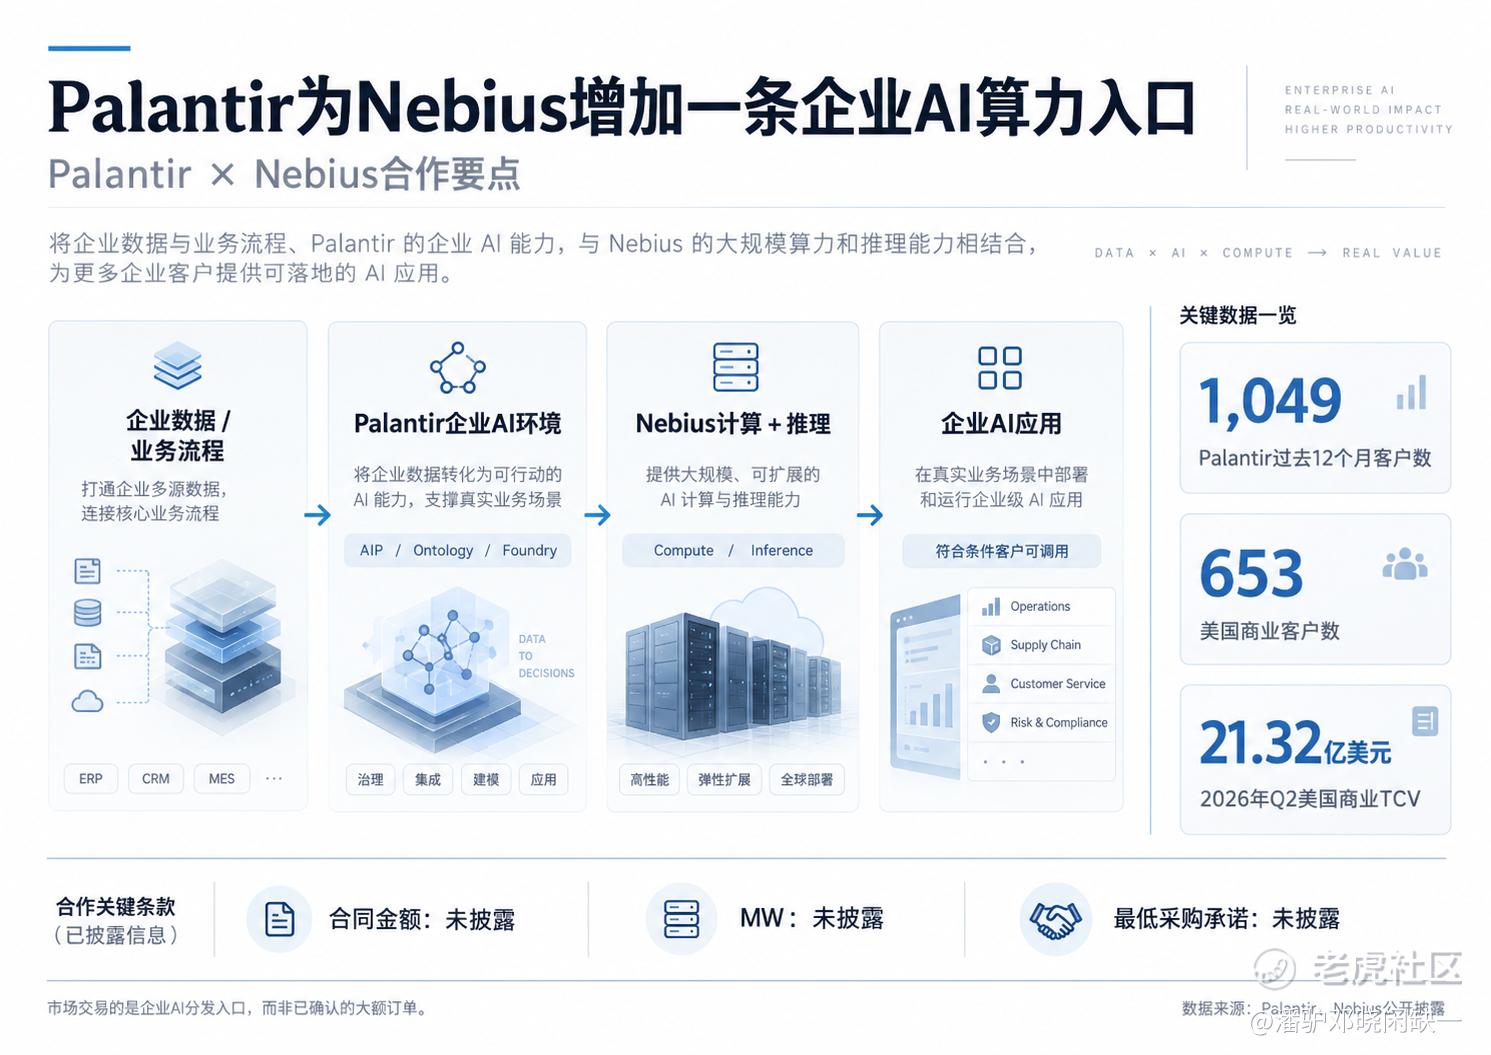
Palantir爲Nebius增加一條企業AI算力入口
02|過去一年,長期需求已經被一筆筆鎖住
Nebius過去12個月的變化,可以沿着訂單和融資兩條線來看。
2025年9月,公司與Microsoft簽署五年期AI基礎設施協議,在新澤西州Vineland提供專屬GPU集羣。合同價值約174億美元,Microsoft還可以採購額外服務和容量,潛在規模最高約194億美元。
兩個月後,Meta成爲第二個超大型客戶。2025年11月,雙方簽署約29億美元、五年期合同,由Nebius向Meta提供兩個專屬GPU基礎設施集羣。
2026年3月,Meta再次擴大采購。新協議包含120億美元專屬算力,從2027年初開始交付,並採用NVIDIA Vera Rubin平臺。同時,Meta承諾購買Nebius部分未來集羣中最高150億美元的額外可用計算容量;Nebius可以優先將這些容量銷售給第三方客戶,未售出的部分再由Meta承接。協議潛在總價值最高約270億美元。
同期,NVIDIA向Nebius投資20億美元,雙方計劃支持Nebius在2030年底前部署超過5GW NVIDIA系統,合作範圍還延伸至AI工廠架構、推理和智能體AI。
到二季度,客戶進一步向AI原生企業擴展。Nebius簽下4筆大型AI Cloud合同,平均單筆合同總價值超過10億美元,年度合同價值約2000萬—2500萬美元/MW,客戶包括Reflection、Cohere等。公司披露的客戶承諾總額已經超過400億美元。
由此形成三類需求:Microsoft、Meta鎖定大塊長期容量;AI原生客戶採購訓練、後訓練和推理資源;Palantir開始提供傳統大型企業入口。
與此同時,融資規模同步增加。2025年9月,公司通過股票和可轉債獲得約43億美元;2026年3月完成約43.4億美元可轉債融資;7月完成7.75億美元擔保債務融資;8月又完成57.5億美元可轉債發行。
Nebius已經開始形成一套越來越清晰的擴張循環:
長期客戶合同 → 融資 → 電力和GPU部署 → 新客戶簽約
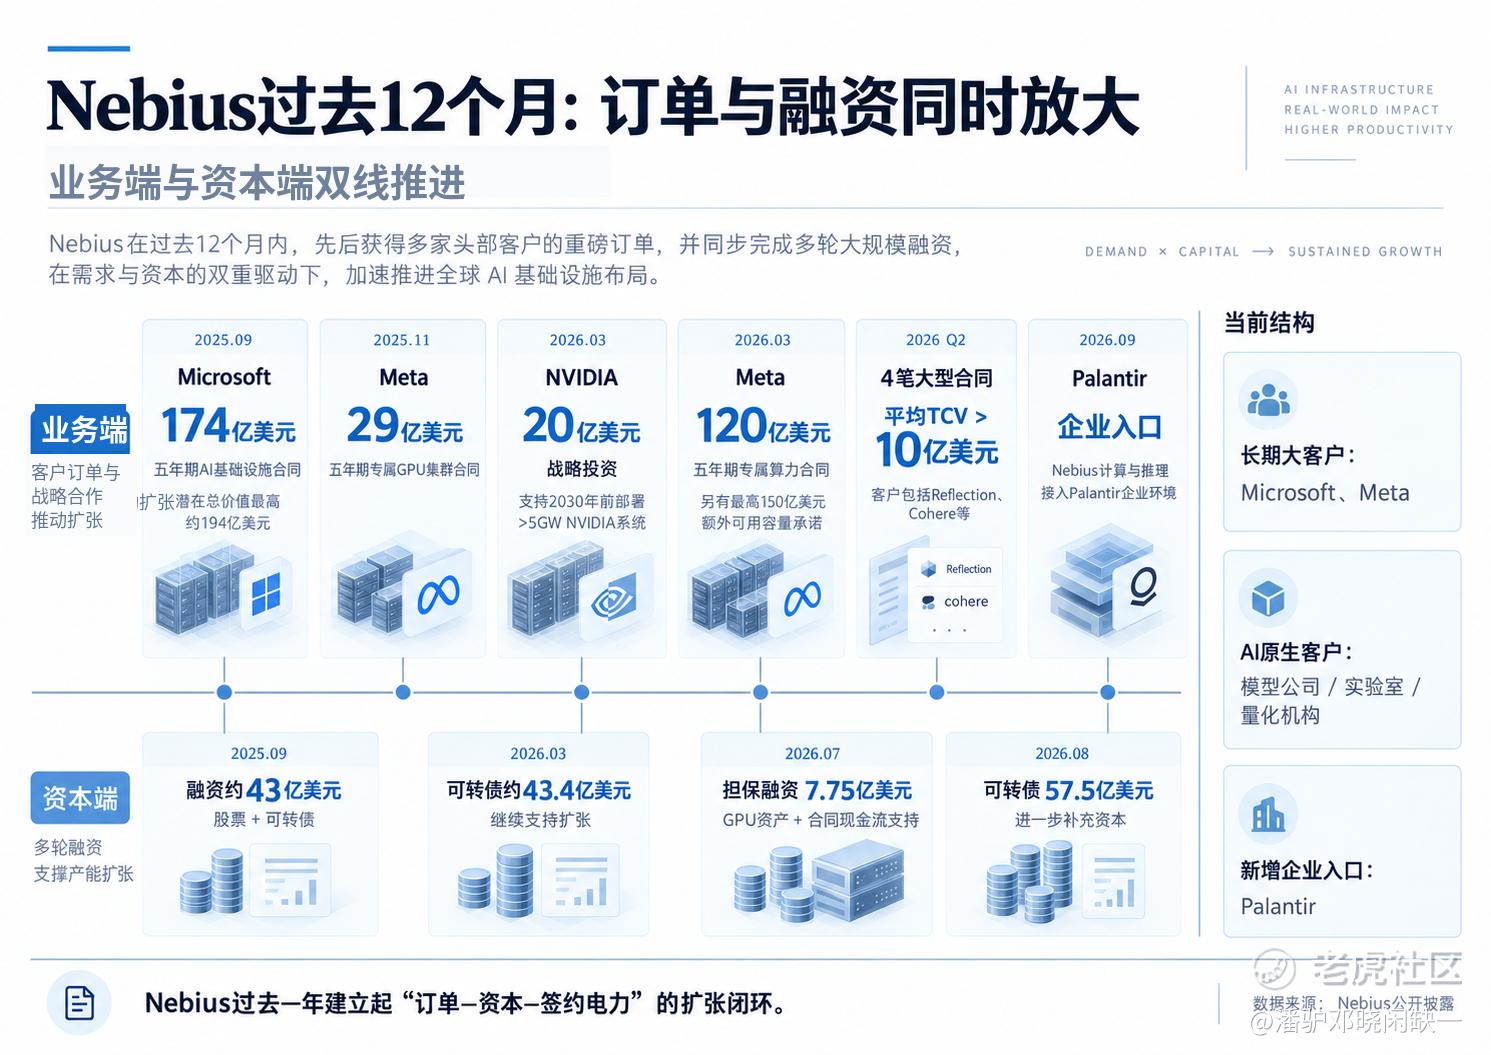
Nebius過去12個月:訂單與融資同時放大
03|5GW真正需要看的,是每MW經濟性
Nebius目前預計2026年底簽約電力達到5GW,並計劃從2027年開始每年部署超過1GW算力。
5GW把公司未來的供給上限顯著推高,但資本回報最終取決於每一MW能夠產生多少收入。
2026年二季度,Nebius新籤核心AI Cloud合同的平均年度合同價值超過2000萬美元/MW,4筆大型合同位於2000萬—2500萬美元/MW區間。三季度初的短期限容量交易進一步顯示出4000萬—5000萬美元/MW的價格機會,公司已經完成首筆相關合同。
合同的資金結構也在變化。二季度約70%的新合同包含客戶預付款,相關預付款可以覆蓋約50%—60%的資本開支;這批新合同對應資本開支與相關運營成本的預計回收期已經壓縮至約1年10個月,此前通常需要2—3年。
經營端已經出現明顯槓桿。二季度Nebius集團收入達到5.823億美元,同比增長454%;AI Cloud收入5.749億美元,同比增長514%,AI Cloud年化收入運行率達到30億美元,調整後EBITDA利潤率約49.7%。同期購置固定資產及無形資產支出達到約56.6億美元。
這也是Nebius現階段最值得跟蹤的一組指標:Revenue/MW、GPU利用率、EBITDA利潤率,以及每新增1MW需要投入多少股東資本。
如果合同單價保持高位,同時客戶預付款、資產融資和基礎設施合作伙伴承擔更多資本開支,GW級擴張纔會逐漸轉化成更高的資本回報率。
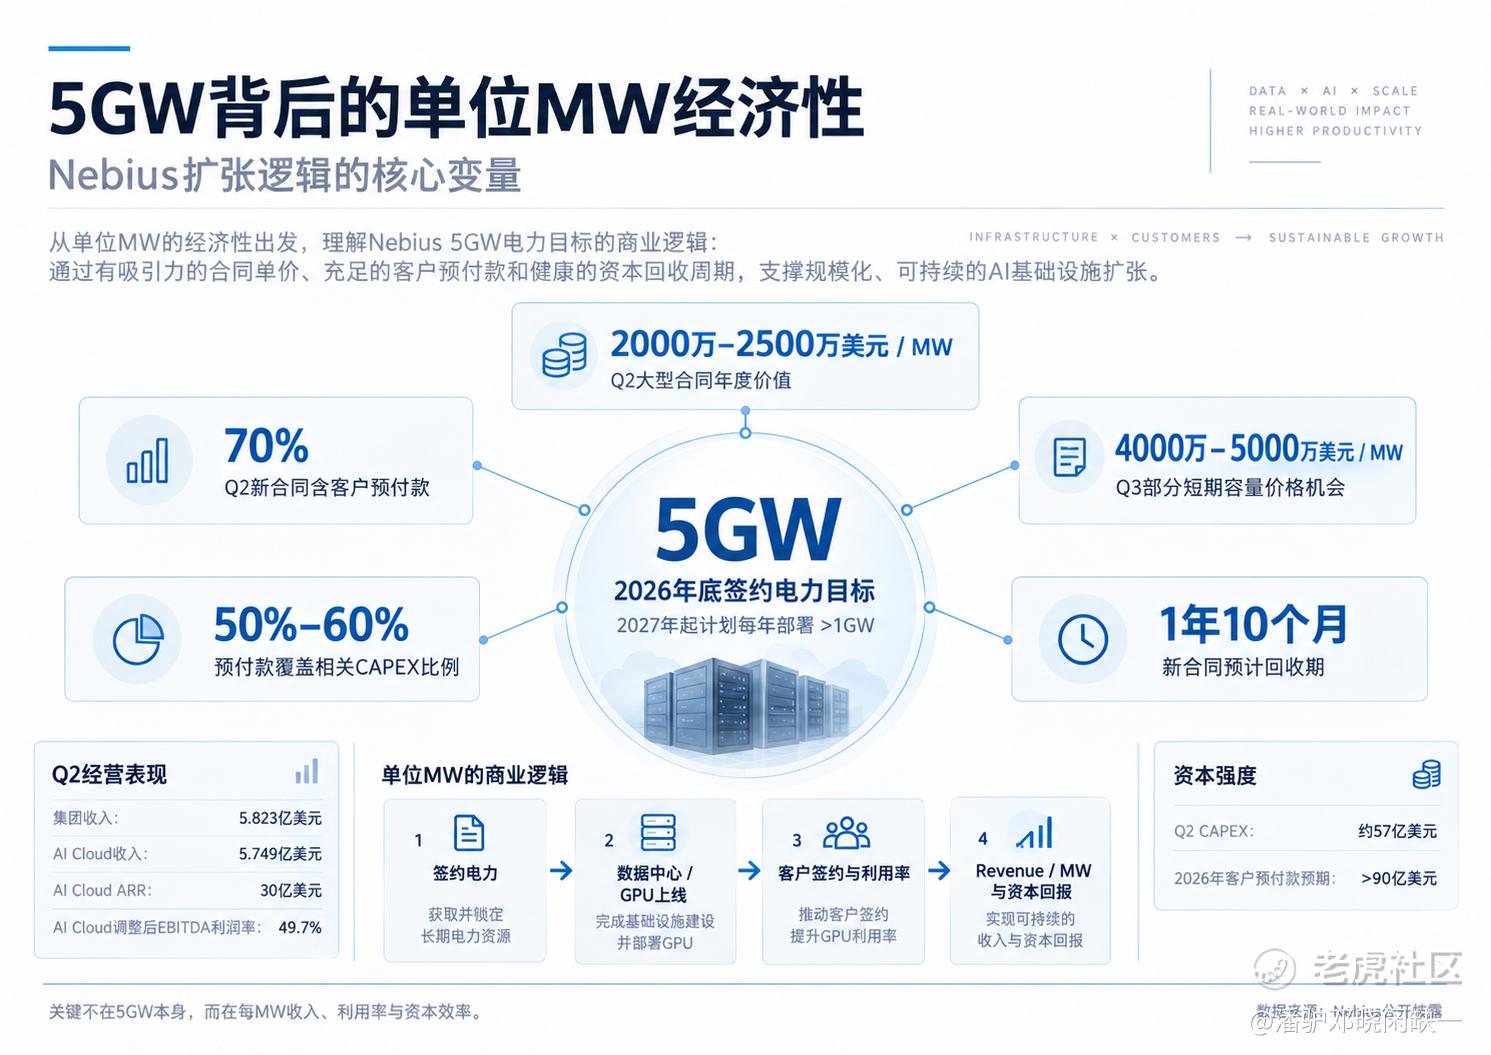
5GW背後的單位MW經濟性
04|Palantir對應的是Nebius正在強化的推理負載
大模型訓練可以快速消耗整塊GPU集羣,但客戶數量少、單筆合同大,容易形成客戶集中。
企業推理的負載更加分散。模型投入生產以後,搜索、內容生成、智能體任務、內部自動化和業務流程會持續產生調用需求。調用量增加後,GPU消耗會逐步累積。
Nebius已經開始向這部分業務投入資源。二季度,公司Token Factory生產級推理工作負載環比增長超過3倍,同時吸收Eigen AI和Clarifai團隊,加強模型部署和推理優化能力。
Palantir此次合作恰好落在這一環節。符合條件的企業客戶可以在Nebius基礎設施上部署開放模型,使用自身專有數據持續調整,並保留對數據、模型和計算資源的控制。
從算力經營角度看,大型訓練合同可以快速鎖住GPU容量,企業推理則有機會增加長期利用率和客戶數量。
下一階段值得觀察的指標很具體:Palantir渠道首批客戶什麼時候上線,是否帶來新的MW級部署,推理調用量如何增長,以及這些調用最終能貢獻多少收入。
05|CoreWeave已經跑出規模,Nebius還在驗證資本效率
CoreWeave仍然是公開市場裏最直接的參照物。
2026年二季度,CoreWeave收入達到25.75億美元,調整後EBITDA達到15.10億美元,利潤率59%;截至6月底,收入訂單儲備約1040億美元。公司上線電力達到1.5GW,簽約電力約3.7GW。
規模兌現速度明顯領先Nebius。
高增長也伴隨着資本壓力。CoreWeave二季度淨利息費用達到6.4億美元。其商業模式已經證明GW級AI雲可以迅速形成十億美元級季度收入,同時也把債務成本、客戶集中度和持續融資能力推到了投資框架中心。
Lambda處於另一條路徑。它更偏向爲大型客戶建設專屬AI Factory,通過股權、擔保債務和GPU資產融資支持擴張。由於仍是私營公司,收入、利潤、完整訂單儲備和總簽約電力缺少同口徑公開數據。
Nebius現階段的組合更復雜:大型長期合同 + AI原生客戶 + Palantir企業入口;客戶預付款 + 可轉債 + GPU擔保債務 + 基礎設施合作伙伴資本。
CoreWeave已經證明“規模”可以跑出來,Nebius接下來要證明的是:在快速提高簽約電力的同時,能否把自有資本消耗壓下來。
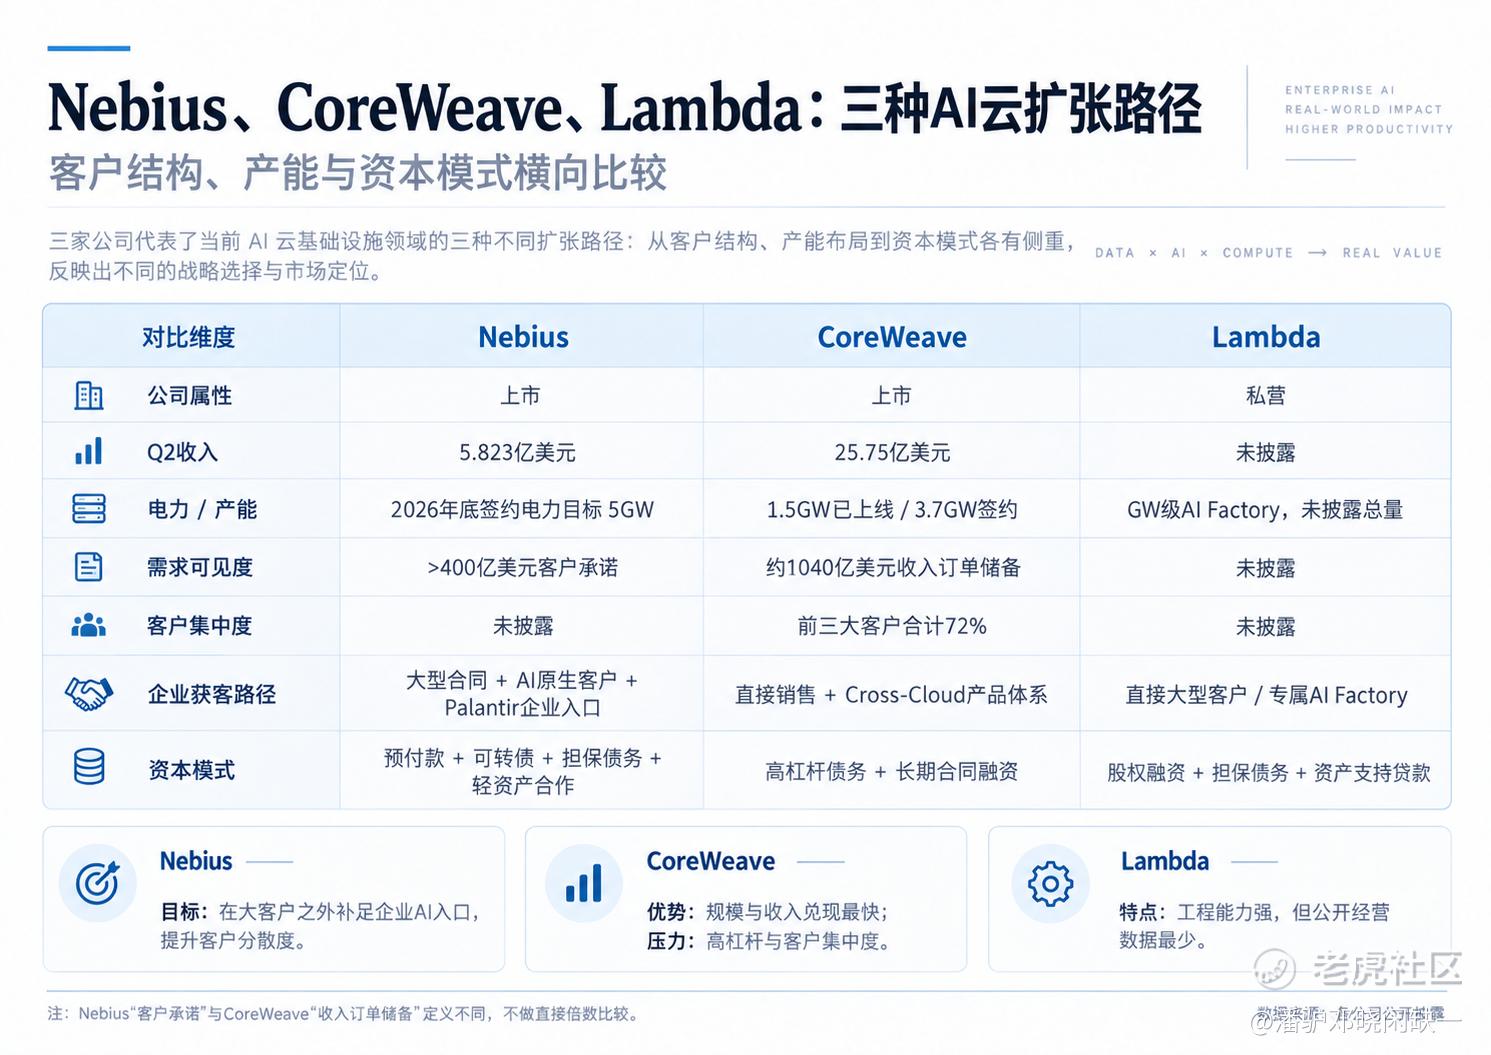
Nebius、CoreWeave、Lambda:三種AI雲擴張路徑
06|663億美元市值以後,市場已經在交易後面的兌現
9月8日NBIS收於243.88美元。
Nebius 8月股東大會披露,可投票A類普通股約2.384億股,B類普通股約3346萬股,合計約2.719億股。按243.88美元粗算,對應市值約663億美元。
對比二季度末30億美元AI Cloud年化收入運行率:市值 / AI Cloud年化收入運行率約22倍。
這一估值已經提前反映了很長一段增長路徑:
簽約電力 → 數據中心建設 → GPU上線 → 客戶簽約 → 利用率 → Revenue/MW → EBITDA → 自由現金流
因此,Palantir合作的增量價值比較明確:它增加了Nebius進入大型企業AI工作負載的渠道,也爲未來5GW簽約電力增加了一條潛在消化路徑。
但目前沒有新增已披露合同金額、MW規模或最低採購承諾。
NBIS下一階段需要兌現的指標已經不再抽象:Palantir渠道能帶來多少付費客戶;推理調用量增長多少;新合同能否繼續維持2000萬美元以上/MW的年度價值;5GW簽約電力能以多快速度轉成上線容量;每增加1GW需要Nebius承擔多少淨資本。
Nebius已經證明自己可以拿到Microsoft、Meta這樣的鉅額長期合同。
下一步需要證明的是:數GW規模的AI雲,能否持續以高價格、高利用率和更分散的客戶結構把新增算力賣出去。
Palantir合作,正好把這一驗證推進到了企業端。
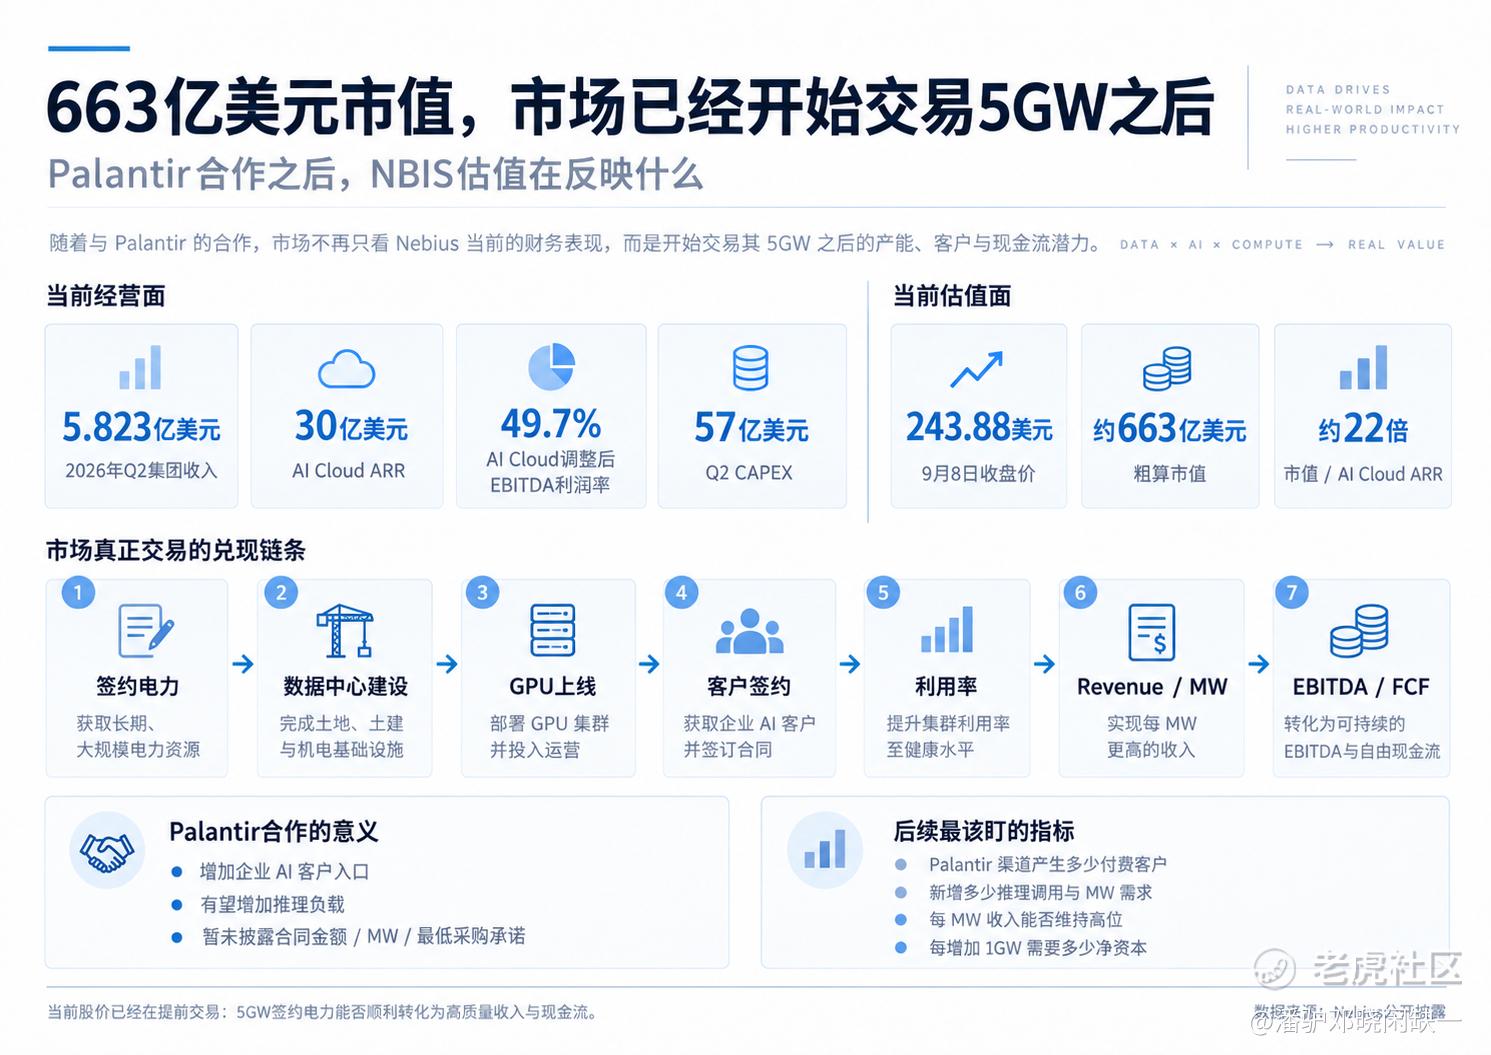
663億美元市值,市場已經開始交易5GW之後
資料來源:Nebius、Palantir、CoreWeave、Lambda公司公告及SEC文件。本文僅作公開信息整理與研究討論,不構成投資建議。
Disclaimer: Investing carries risk. This is not financial advice. The above content should not be regarded as an offer, recommendation, or solicitation on acquiring or disposing of any financial products, any associated discussions, comments, or posts by author or other users should not be considered as such either. It is solely for general information purpose only, which does not consider your own investment objectives, financial situations or needs. TTM assumes no responsibility or warranty for the accuracy and completeness of the information, investors should do their own research and may seek professional advice before investing.
